الكاتب : سماح غرسلي
صحفية إستقصائية و مدرّبة صحافة بيانات
مريم امرأة في العشرينات من عمرها تقطن بتونس العاصمة تملك محلا تجاريا صغيرا اجبرت على اغلاقه بعد تفاقم أزمتها المالية.
لجأت مريم إلى مؤسسات التمويل الصغير ظنّا منها أنّها المنفذ الوحيد للخروج من ضغوط الديون المتراكمة. وحصلت من شركة “أدفانس” على قرض استهلاكي قيمته 12 ألف دينار، وهو قرضها الثاني من نفس المؤسسة بضمان موظف عمومي.
تقول مريم لموقع الكتيبة إنّها لم تستلم مبلغ القرض كاملا، إذ اقتُسم القرض بينها وبين الضامن، بحصولها على 6000 دينار، فيما نال الضامن 5000 دينار وكان هذا المتّفق عليه مسبقا مع الضامن بسبب غياب من يضمن فيها. كما اضطرّت إلى دفع 500 دينار كأتعاب للوسيط و400 دينار رسوما إدارية دفعتها لمرة واحدة عند صرف القرض، على حدّ تعبيرها.
الكاتب : سماح غرسلي
صحفية إستقصائية و مدرّبة صحافة بيانات
مريم امرأة في العشرينات من عمرها تقطن بتونس العاصمة تملك محلا تجاريا صغيرا اجبرت على اغلاقه بعد تفاقم أزمتها المالية.
لجأت مريم إلى مؤسسات التمويل الصغير ظنّا منها أنّها المنفذ الوحيد للخروج من ضغوط الديون المتراكمة. وحصلت من شركة “أدفانس” على قرض استهلاكي قيمته 12 ألف دينار، وهو قرضها الثاني من نفس المؤسسة بضمان موظف عمومي.
تقول مريم لموقع الكتيبة إنّها لم تستلم مبلغ القرض كاملا، إذ اقتُسم القرض بينها وبين الضامن، بحصولها على 6000 دينار، فيما نال الضامن 5000 دينار وكان هذا المتّفق عليه مسبقا مع الضامن بسبب غياب من يضمن فيها. كما اضطرّت إلى دفع 500 دينار كأتعاب للوسيط و400 دينار رسوما إدارية دفعتها لمرة واحدة عند صرف القرض، على حدّ تعبيرها.
وتضيف مريم بنبرة جمعت بين الحزن والحسرة “أدفع قسطا شهريّا يبلغ حوالي 688 دينارًا على مدار سنتين، ليصل إجمالي ما سأسدّده إلى ما يقارب 16.5 ألف دينار، أي بفائدة تقارب 30% من رأس المال الأصلي.. لقد ندمت كثيرا لدخولي عالم الاقتراض بسبب الضغط النفسي والإرهاق الذي أعيشه في كلّ مرّة يحين فيها موعد سداد القسط الشهري”.
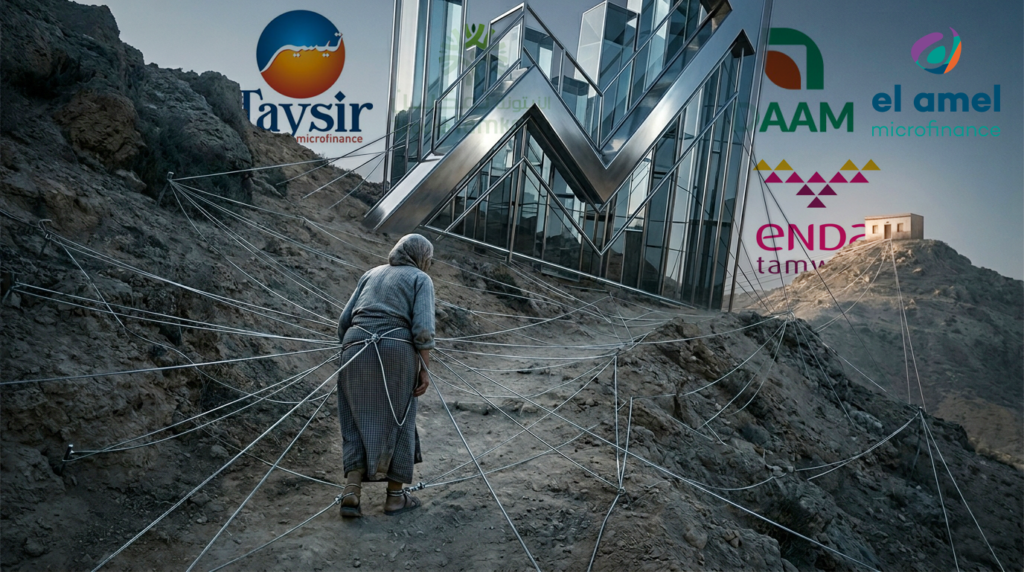
تجربة مريم ليست الوحيدة بل تتكرّر مع عشرات الآلاف من التونسيين الذين يلجأون إلى القروض الصغرى لتغطية حاجاتهم الملحّة، في ظلّ صعوبة الحصول على تمويل من البنوك، لكنّهم يواجهون شروطا مجحفة ونسبة فائدة مرتفعة، ممّا يقودهم للدخول في دوّامة تداين متكرّرة تعمّق هشاشة أوضاعهم الاجتماعية والمالية.
هذا العبء المالي يكشف كيف تتحوّل القروض الصغرى إلى فخّ يثقل كاهل الفئات الهشة، بدلا من أن تكون أداة تمكين اقتصادي. وتتزايد المؤشرات اليوم لتكشف عن تحوّل مقلق في جوهر عمل مؤسسات التمويل الصغير. فبدلا من أن تكون قاطرة للتنمية، أصبحت تسعى الى التركيز على منح قروض استهلاكية، مصحوبة بنسب فائدة قد تصل إلى 30%، ممّا يدفع المقترضين إلى دوّامة لا تنتهي من المديونية وسط حلقة مفرغة قرض يليه قرض، دون أن يرى المقترض نهاية للنفق، بينما تسجل هذه المؤسسات الأرباح.
يجيب هذا التحقيق على الأسئلة التالية: كيف حادت مؤسسات التمويل الصغير عن هدفها الرئيسي في تحقيق التنمية المستدامة والحدّ من الفقر؟ وكيف تحوّلت طبيعة القروض الصغرى من قروض لتمويل المشاريع إلى قروض استهلاكية؟ وماهو سبب ارتفاع نسب الفائدة وما هي تداعياتها على المقترضين؟ وكيف ساهمت هذه المنظومة في جرّ المواطنين إلى دوامة المديونية؟ وكيف تحاول البنوك ورؤوس الأموال اليوم السيطرة على القطاع؟ وما مدى فاعلية دور سلطة رقابة التمويل الصغير في تنظيم القطاع؟
فخّ الأرقام
في الأشهر الثلاثة الأولى من سنة 2025 تم منح 113 ألف قرض من قبل مؤسسات التمويل الصغير بقيمة تناهز 565 مليون دينار، وإلى غاية 30 جوان 2025 وصل عدد الحرفاء الناشطين في قطاع التمويل الصغير، والذي يشمل كلّا من مؤسسات التمويل الصغير في شكل شركات خفية الاسم (IMF SA) والجمعيات (AMC) إلى 821123 حريف بإجمالي محفظة قروض قائمة بلغت 2724 مليون دينار حسب البارومتر الصادر خلال شهر مارس 2025 عن سلطة رقابة التمويل الصغير (ACM).
هذه الأرقام تكشف نموًا ملحوظًا مقارنة بالسنة الفارطة، حيث كان عدد الحرفاء خلال نفس الفترة من العام الماضي 773 ألفا و 478 حريفا والمحفظة 2343 مليون دينار، مسجّلين بذلك معدّلات نمو سنوية بلغت 6.2% و16.3% على التوالي.
ويشمل هيكل قطاع التمويل الصغير في تونس، وفقًا للبيانات الصادرة عن سلطة رقابة مؤسسات التمويل الصغير لسنة 2025 سبع مؤسسات عاملة في شكل شركات خفية الاسم، بالإضافة إلى 289 جمعية قروض صغيرة مرخّصة. فيما تُظهر بيانات سنة 2024 أنّ مؤسسات التّمويل الصّغير في شكل شركات خفيّة الاسم تستحوذ على الحصّة الأكبر من السوق، حيث ارتفع رصيد تمويلاتها بنسبة 20.1% لتمثل 89.6% من إجمالي محفظة القطاع في نهاية سنة 2024 مقارنة بـ 86.4% سنة 2023. في المقابل، يبلغ رصيد تمويلات الجمعيات 10.4 % سنة 2024 وفق التقرير الصادر عن سلطة رقابة التمويل الصغير في مارس 2025.
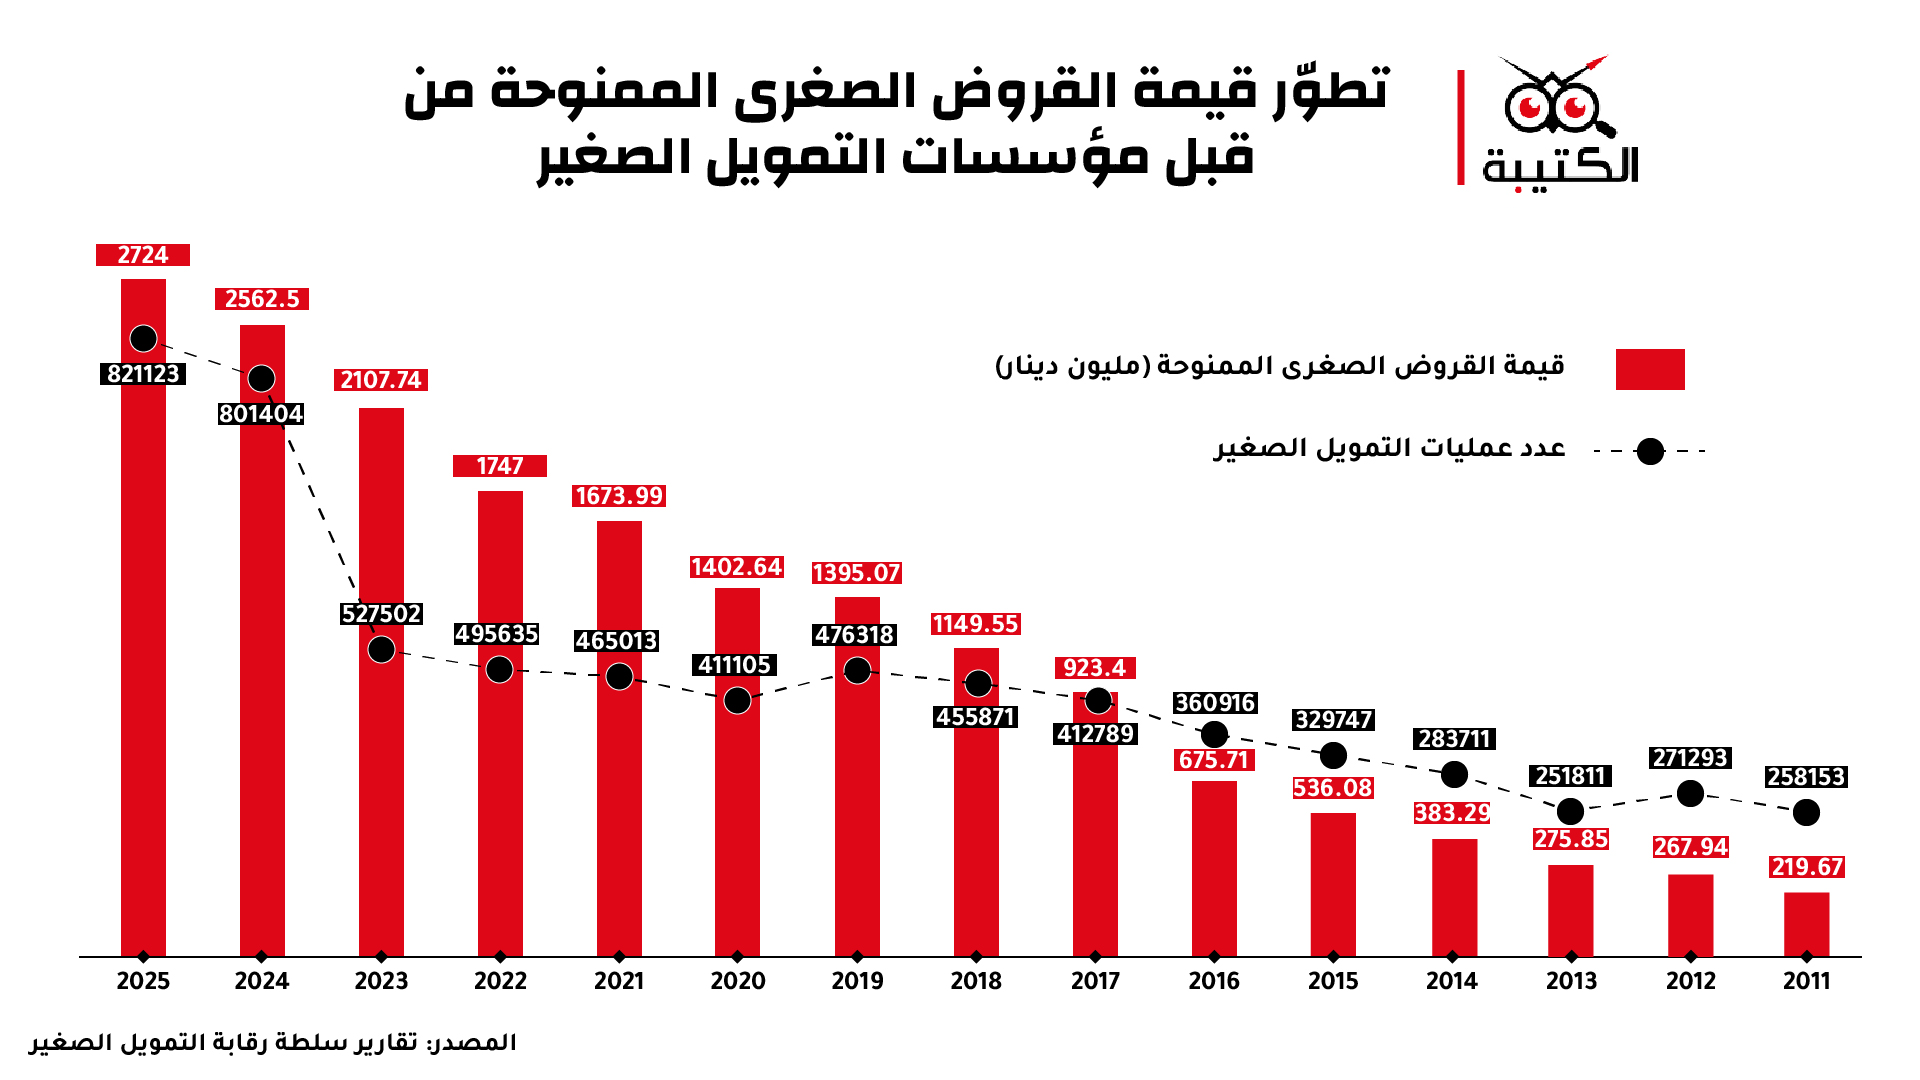
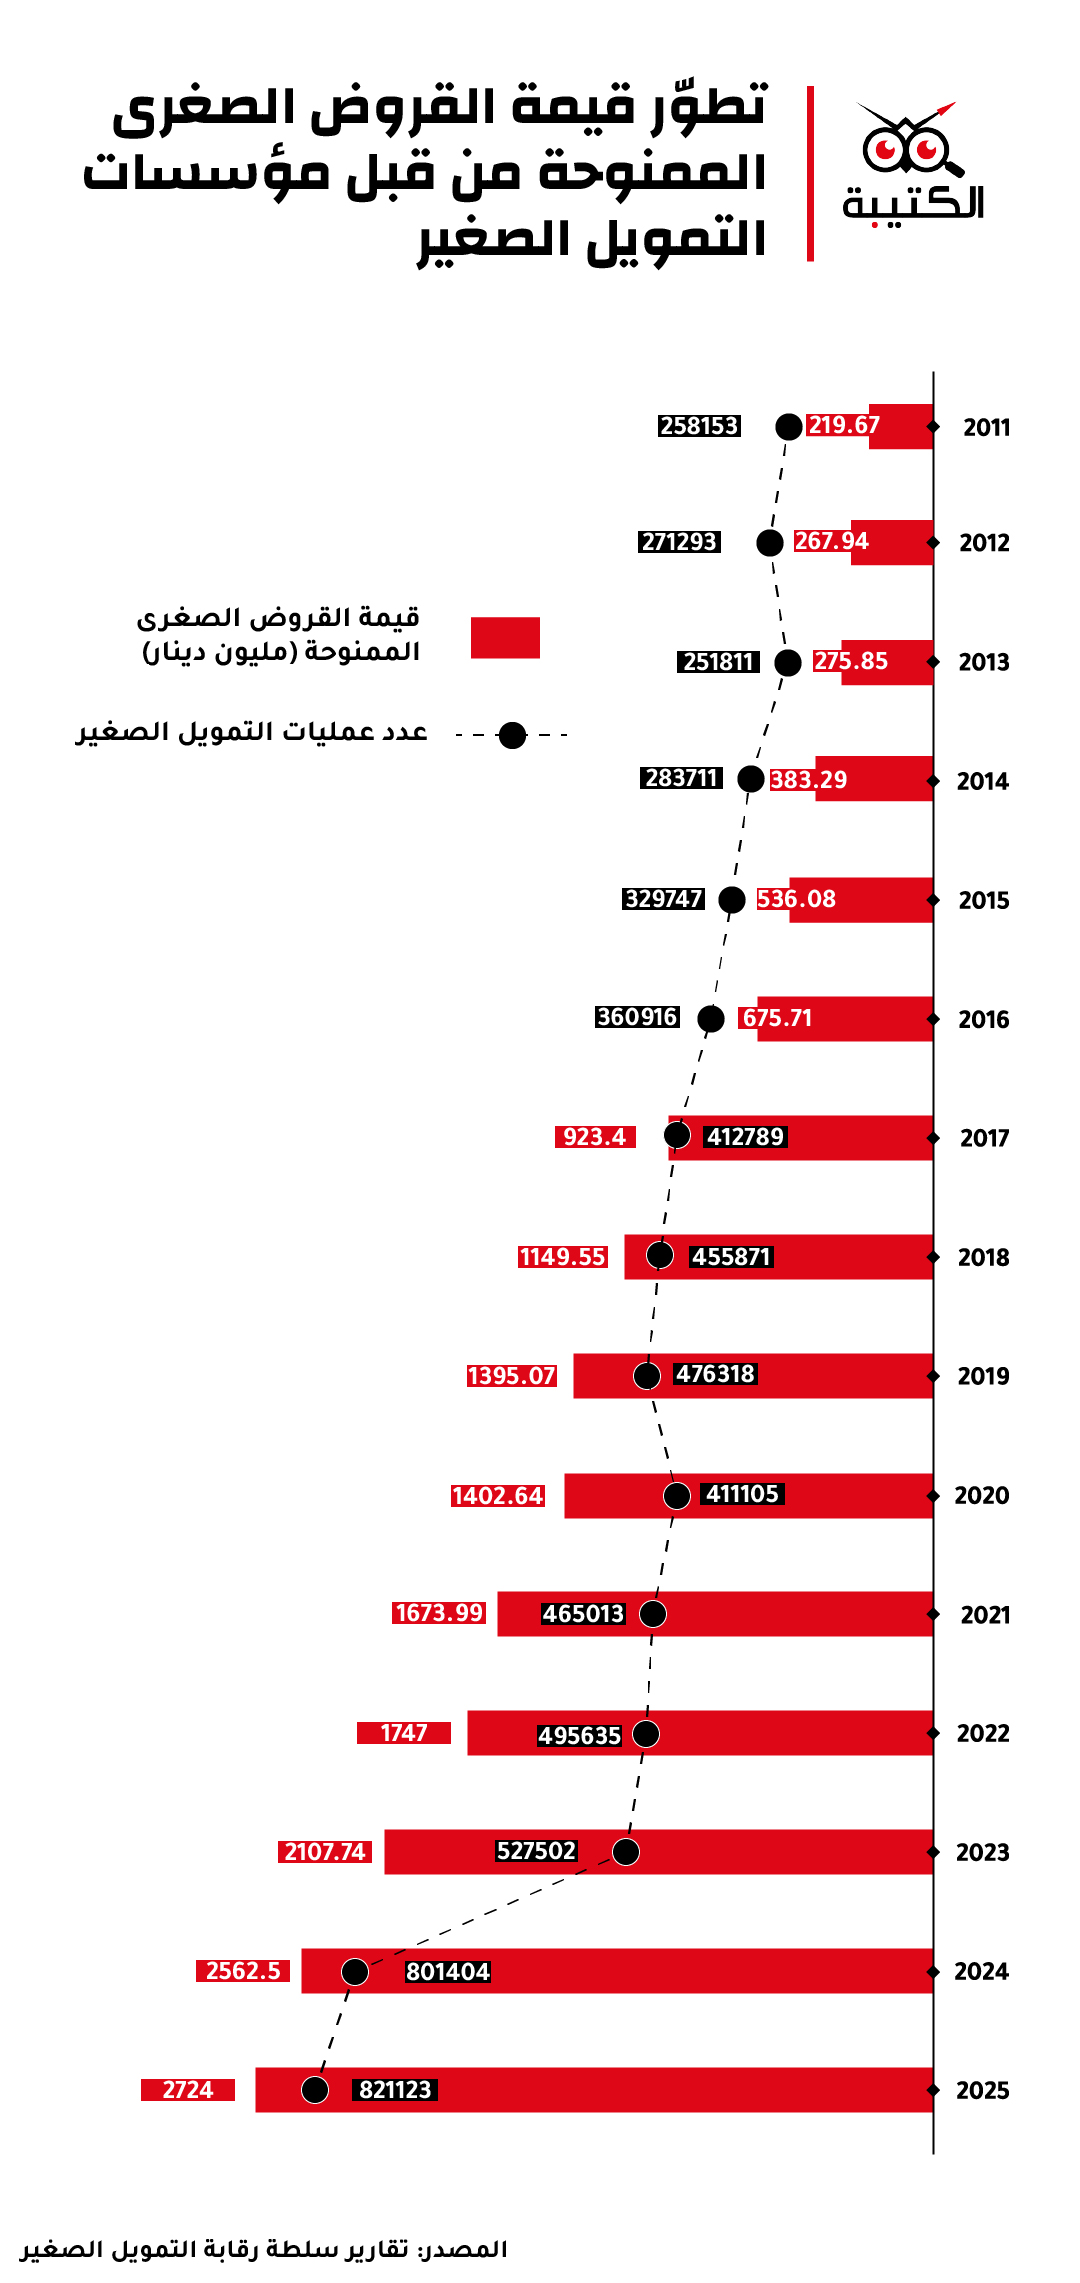
إضافة إلى ذلك، شهدت قيمة التمويلات الصغرى المصروفة (Décaissements) نموًا ملحوظًا في عام 2024، حيث ارتفعت بنسبة 11.4% مقارنة بسنة 2023، لتصل إلى 2348.2 مليون دينار بعد أن كانت 2107.7 مليون دينار سنة 2023.
كما ارتفع متوسّط مبلغ التمويل الصغير الممنوح بنسبة 11.5%، من 3996 دينار تونسي في نهاية عام 2023 إلى 4454 دينار تونسي في نهاية سنة 2024. أما بالنسبة إلى المبالغ المتوسطة للقروض المخصصة للأنشطة المدرّة للدخل (AGR) وتلك المخصّصة لتحسين ظروف العيش (ACV)، فقد بلغت 5240 دينار تونسي و 1874 دينار تونسي على التوالي في نهاية عام 2024.
وتجدر الإشارة إلى أنّ المفهوم المتعارف عليه للقروض الصغرى هو قرض بمبلغ بسيط، يخضع لنسبة فائدة معيّنة، ويوجّه بالخصوص إلى الأفراد الذين لا يستطيعون الانتفاع بقروض من مسالك التمويل التقليديّة مثل البنوك. ويطلق عليها الكثيرون اسم “بنوك الفقراء”، و أوّل أهداف هذه المؤسسات منح القروض لتمويل المشاريع الصغيرة والناشئة من أجل الحدّ من الفقر وتحقيق الإدماج المالي للفئات محدودة أو عديمة الدخل والذي بلغ في تونس 36% حسب آخر معطيات نشرها البنك الدولي سنة 2022 .
غير أنّ تقرير سلطة رقابة التمويل الصغير لسنة 2024 يرسم صورة لقطاع يتطوّر بشكل جنونيّ، ولكنّه في المقابل حاد عن الأهداف الأساسيّة التي سبق ذكرها. إذ تكشف هذه البيانات أهمّية عدد المتعاملين مع مؤسسات التمويل الصغير من جهة، والمستوى العالي لعائدات هذه المعاملات من جهة أخرى، في المقابل نسبة الفائدة المشطّة لا تخدم مبدأ وجود القطاع والمتمثّل في الإدماج المالي للفئات الهشّة.
يقول الباحث في علم الاجتماع جلال التليلي – صاحب دراسة بعنوان “تفقير الفقراء” تناولت موضوع التمويل الصغير- إنّ “منظومة القروض الصغرى في تونس نشأت في سياق عالمي اتّسم بتزايد الاهتمام بمحاربة الفقر عبر حلول ماليّة موجّهة للفئات الهشة. وقد تمّ تقديم هذه القروض في البداية كآليّة لتمكين الفقراء والمهمّشين، خاصّة النساء والشباب وسكّان الأرياف و كادحي المدن، من الاندماج في الدورة الاقتصادية الرسمية”.
كان الهدف المعلن هو دعم هؤلاء عبر توفير موارد رزق دائمة، وتحويلهم من هامش المجتمع إلى فاعلين اقتصاديين قادرين على الاعتماد على أنفسهم.
جلال التليلي، باحث في علم الاجتماع
ويوضّح التليلي أنّ هذه المنظومة تحمل وجهين متناقضين، وجه ظاهر يُروَّج له في الإعلام وبين المستفيدين، ووجه خفيّ لا يدركه الرّأي العام أو حتّى الحرفاء أنفسهم. ففي الظاهر، تبدو القروض وسيلة لتحقيق التنمية المستدامة ومحاربة الفقر، لكن في العمق، تحوّلت المؤسسات المانحة للقروض الصغرى تدريجيّا إلى كيانات ربحية تسعى لتحقيق مصالح المستثمرين، وليس مصالح المستفيدين من القروض.
يعتبر التليلي أنّ فكرة الإدماج المالي، التي يُفترض أن تكون بوّابة للتمكين، تحوّلت في الواقع إلى أداة لإدخال المواطنين في الدائرة المالية الرسمية فقط، دون توفير التكوين أو دراسة جدوى حقيقية للمشاريع، إذ يصبح المستفيدون خاضعين للضرائب والرقابة المالية، دون أن يحصلوا على الدعم الكافي لبناء مشاريع ناجحة أو تحسين مهاراتهم في إدارة الأموال.
يستند محدّثتنا في كلامه إلى أنّ ثلث العيّنة التي شملتها الدراسة التي أنجزها حول قطاع التمويل الصغير يبحثون عن الاقتراض المتواصل، ممّا يؤدّي إلى إدمانهم على الاقتراض وظهور عادات استهلاكية جديدة حتّى لدى محدودي الدخل.
يفسّر نفس المتحدث ظاهرة الإدمان على التداين، بأنّ القرض يصبح جزءاً من نمط حياة المستفيد، فيلجأ إلى الاقتراض المتجدّد لسدّ حاجياته اليومية أو لتسديد قروض سابقة. وهذا النمط يؤدي إلى حلقة مفرغة من الديون، ويجعل المستفيدين رهائن للمنظومة المالية بدلاً من أن يكونوا أحراراً اقتصادياً.
مؤسسات التمويل الصغير ليس لها أي فائدة على الاقتصاد التونسي فهي لا تشغّل الأشخاص ولا تساهم في القضاء على الفقر بل تجرّ المواطنين للاستهلاك أكثر.
جلال التليلي، باحث في علم الاجتماع
تروي إيمان، وهي حاملة لشهادة عليا وعاطلة عن العمل، لموقع الكتيبة، كيف اضطرّت إلى اللجوء إلى مؤسّسة تمويل صغير بعد عجزها عن تغطية تكاليف تجهيز نفسها للزواج. تقول ايمان “لم أكن أنوي بعث مشروع أو الاستثمار، فقط رغبتُ في اقتناء مستلزمات زواجي وضمان انطلاقة لائقة لهذا الانتقال على مستوى حياتي الشخصية”.
ووقّع والدها على القرض كضامن لها، لكن الاستمتاع بأشهر ما بعد الزواج لم يدم طويلاً، إذ سرعان ما تحوّل سداد الأقساط إلى عبء ثقيل أثقل كاهلها وأقلق زوجها. وتأزّم الوضع مع تردّد أعوان الاستخلاص على بيتها عند أيّ تأخير في سداد القسط، إضافة إلى عشرات المكالمات المتتالية، ما سبّب لها خلافات متكرّرة مع زوجها وأثّر في حياتها اليومية.
ظننت أنّي أستطيع تدبير الأمر بعد الزواج، لكنّ القرض تحوّل إلى مصدر توتّر داخل المنزل، وفقدتُ الشعور بالأمان في كل مرّة يطرق فيها أحد الأعوان الباب.
شهادة ايمان
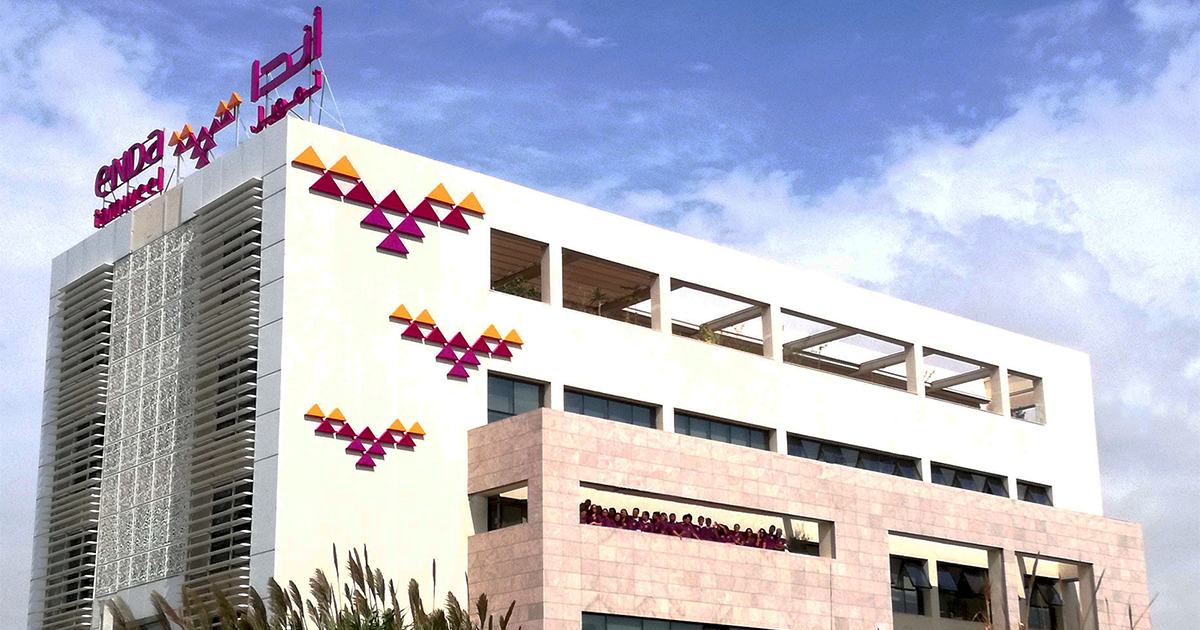
تجربة إيمان لا تختلف عن تجربة إحدى الفتيات التي شاركت مشكلتها في إحدى مجموعات الفايسبوك أين كانت تبحث عن نصيحة بعد أن تدهور وضعها المادّي أكثر قائلة “حاولتُ بعث مشروع خاصّ ولم ينجح، ولجأت إلى اقتراض مبلغ من [إندا تمويل] دون دراية كافية بعواقب الأمر، وتحوّلت التجربة إلى عبء ثقيل، إذ أصبح كل يوم يمرّ يجلب معه زيارات متكرّرة من أعوان الاستخلاص والضغط المتواصل”.
كان واضحًا من تدوينتها أنّها لم تعد قادرة على سداد الأقساط، ولا تجرؤ حتّى على الإفصاح لعائلتها بحجم الأزمة التي وضعت نفسها فيها، خصوصا تحت وطأة تحذيرات الآخرين الذين نصحوها بعدم اللجوء للتهرّب من السّداد أو الإمهال.
تقول في تدوينتها: “ما نعفرش شنية نعمل، كل يوم ماشيين جايين عليّا ويهددوا فيا”. تحوّلت قصّة الأمل إلى مصدر رعب حقيقي، جعلها تلجأ لرأي الناس في الفضاء الافتراضي بحثًا عن حلّ.
تعكس هذه الاستغاثة الرقمية صدق ووجع التجربة الواقعية، وتكشف كيف تحول الاقتراض لدى بعض الشباب من حلّ اقتصادي إلى حلقة ضغط نفسي تجبرهم على الاقتراض من جديد لتسديد أقساط قديمة.
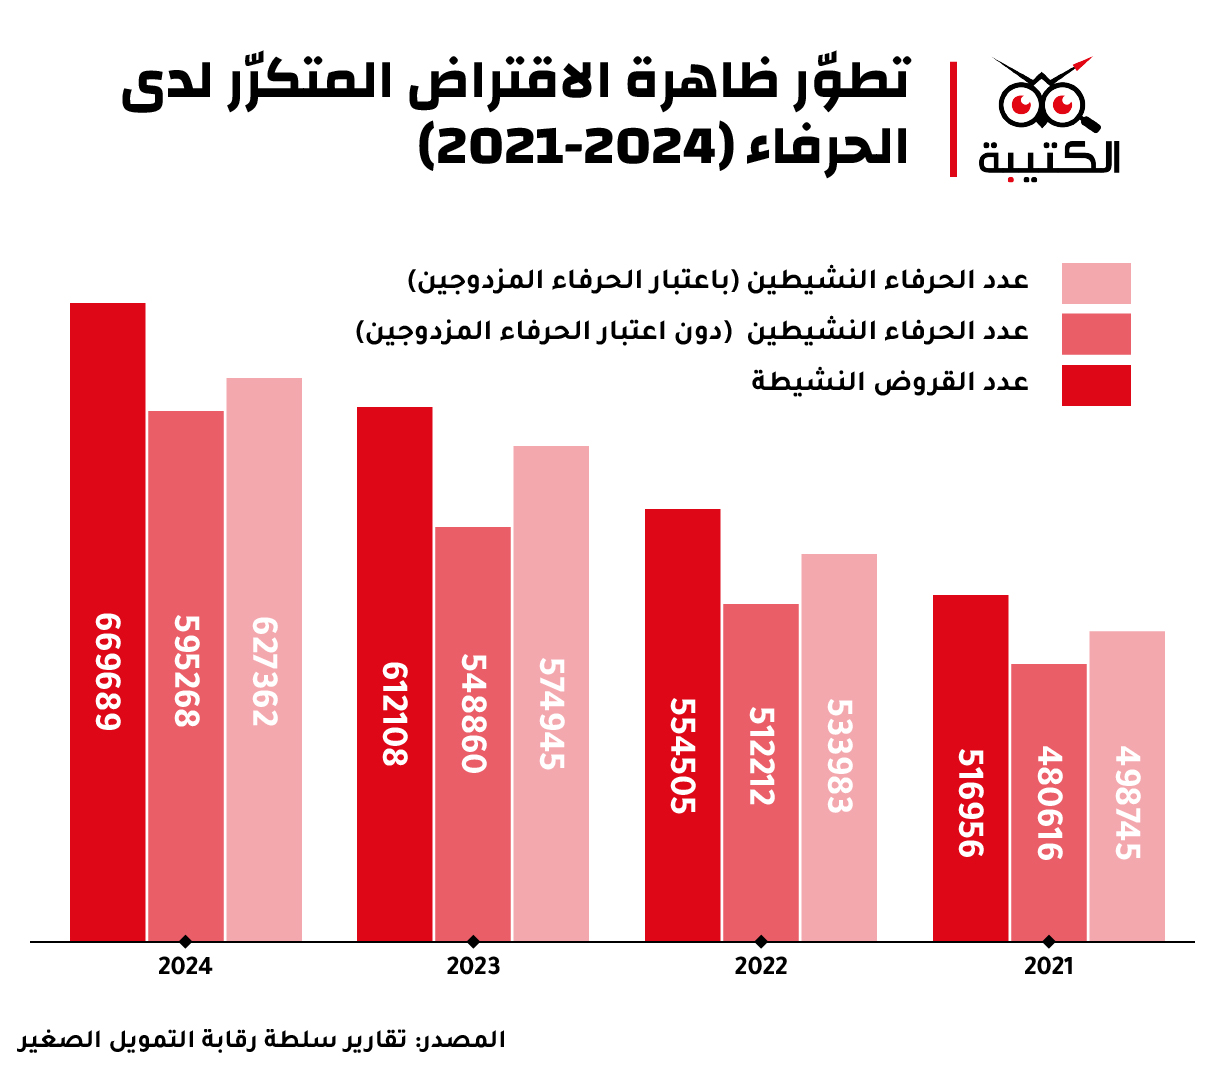
وهذا ما لاحظناه من خلال مقارنة المعطيات البيانية للتقرير السنوي لسلطة رقابة التمويل الصغير لسنة 2024 ومقياس التمويل الصغير لسنة 2025 إذ تُظهر المؤشرات المالية لسنة 2024 انزلاق قطاع التمويل الصغير نحو “فخ المديونية المفرطة”، حيث حوصر 178 ألف حريف (ما يعادل 22.2% من إجمالي مقترضي القطاع) في شباك التداين المزدوج بين المؤسسات والبنوك وشركات الإيجار المالي.
وقفز قائم قروض هذه الفئة لدى الجهاز المصرفي بنسبة 11.7%، ليبلغ 3203 مليون دينار، ما يعكس عجز المقترضين عن تغطية التزاماتهم إلا عبر “تدوير الديون”. كما تكشف البيانات “تغوّل” شركات التمويل الصغير في هذا المسار من خلال استقطابها لحوالي 145 ألف حريف مشترك مع البنوك، في حين سجل التداين المتقاطع بين الشركات نفسها صعوداً لافتاً ليصل إلى 29 ألف حريف.
هذا التراكم الهيكلي، الذي يمثل 14.1% من إجمالي قائم تمويلاتها يُعرّي زيف شعارات “الإدماج المالي” ليؤكد أنّ نمو القطاع بات يتغذّى على إعادة إقراض فئات مثقلة أصلاً بالديون، ما يحوّل “بنوك الفقراء” من قاطرة للإدماج إلى أداة لتكريس التبعية المالية، حيث تُستنزف المداخيل المحدودة في سداد تكاليف الاستدانة بدل استثمارها في خلق القيمة.”
ركّزت دراسة جامعية نشرت على موقع ResearchGate في شهر أفريل سنة 2016، أعادت البحث في جدوى القروض الصغرى، على الآثار السلبيّة لهذا النوع من القروض على البلدان الفقيرة ومدى صحّة فكرة أنّ القروض الصغيرة تُساعد على مكافحة الفقر معتمدة على تجارب ميدانية في ثلاث قرى ريفية في بنغلاديش أين ظهرت أولى تجارب التمويل الصغير في العالم.
وكشفت الدراسة أنّ التمويل الأصغر أدّى إلى زيادة مستويات الديون بين الفقراء، وساهم في تفاقم هشاشتهم الاقتصادية والاجتماعية والبيئية. إذ يلجأ الفقراء غالبًا إلى قروض جديدة لسداد قروض سابقة، ما يخلق دائرة مفرغة من الديون، كما أنّ أغلب القروض الصغرى لم تُستخدم لإنشاء مشاريع مدرّة للدخل، بل لتلبية احتياجات يوميّة، علاوة على أنّ النسبة المرتفعة للفائدة وزيادة المديونية من الأسباب الرئيسية لتفاقم مشاكلهم المادية.
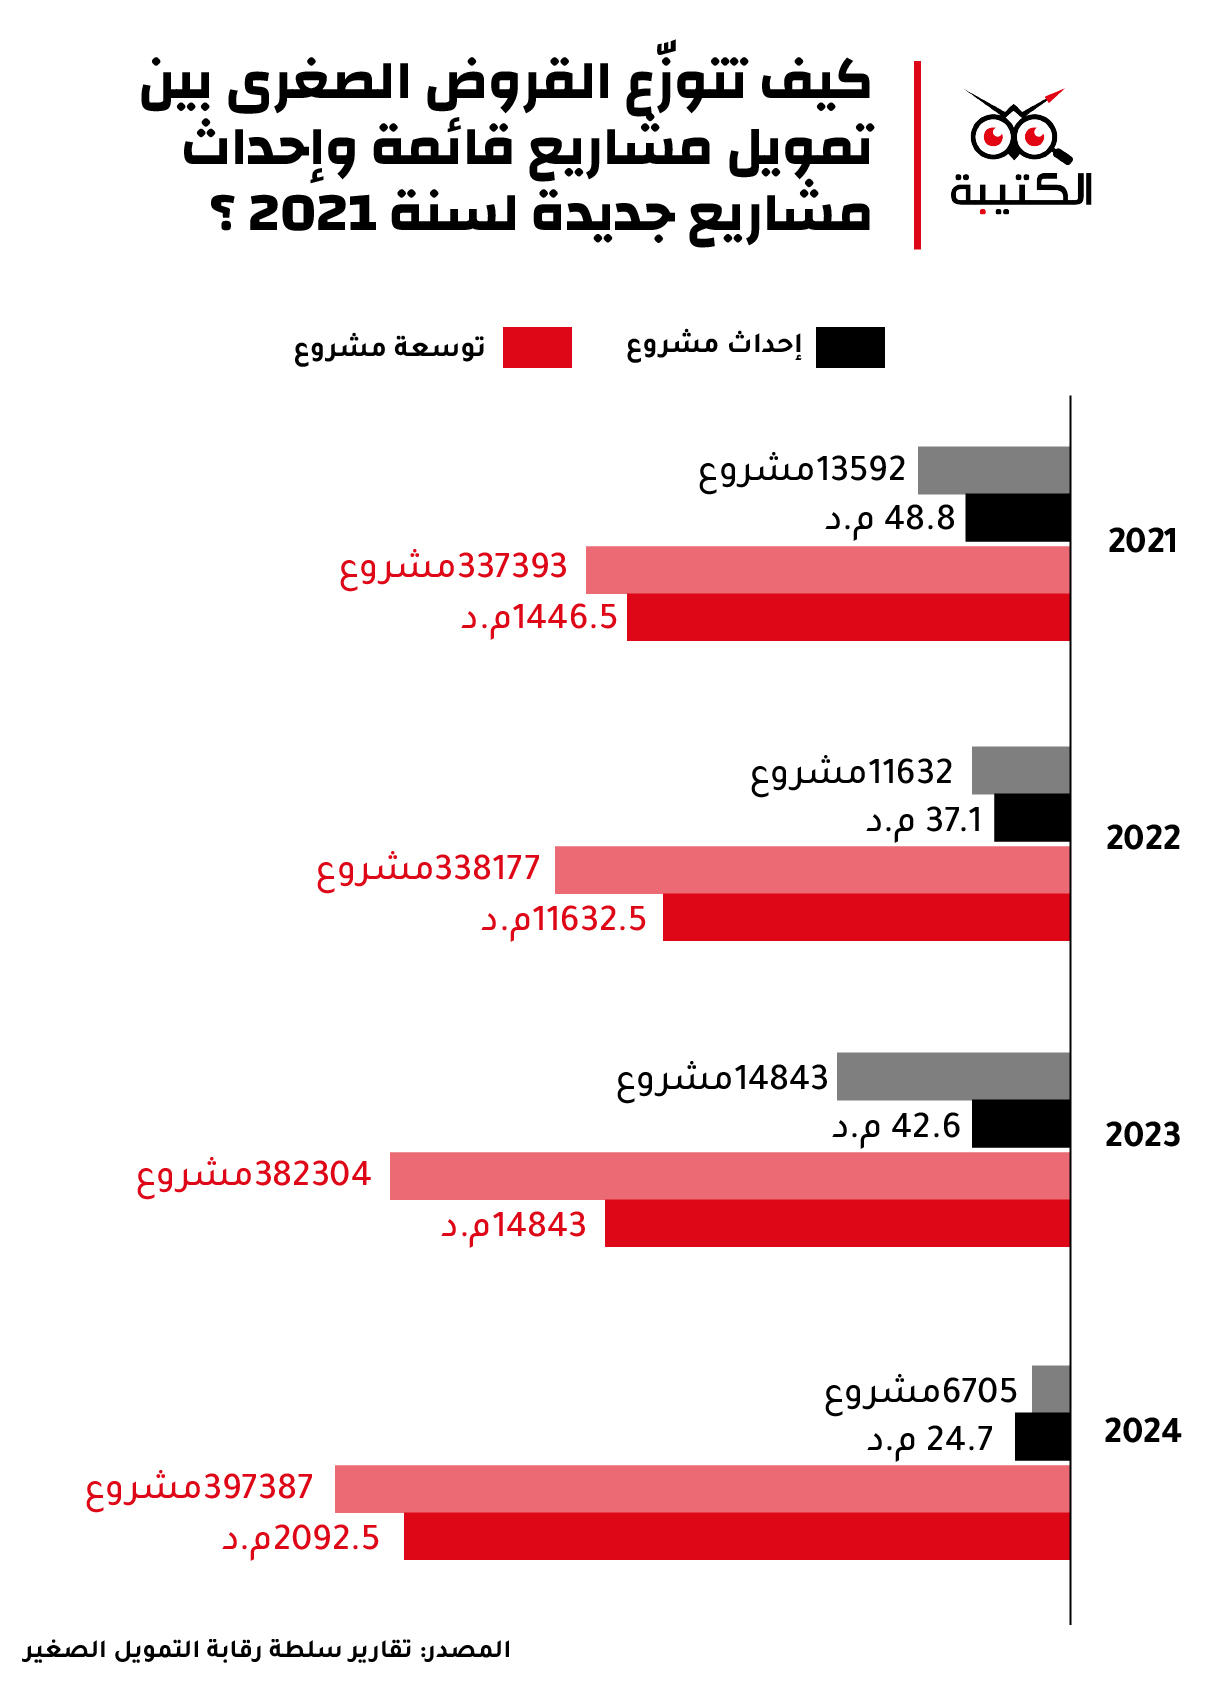
تكشف بيانات التقرير السنوي لسلطة رقابة التمويل الصغير والمتعلّقة بتوزيع التمويلات الصغرى حسب نوع المشروع خلال سنة 2024 عن هيمنة واضحة لتمويل “توسعة المشاريع” على حساب “إحداث المشاريع” الجديدة. حيث أنّ 99% من إجمالي قيمة القروض الممنوحة للأنشطة المدرّة للدخل، أي حوالي 2092 مليون دينار، ذهبت لتوسعة مشاريع قائمة، في المقابل لم تتجاوز قيمة التمويلات المخصّصة لإحداث مشاريع جديدة 24 مليون دينار، أي 1% فقط من هذه القروض. و يبرز هذا التفاوت الملحوظ أنّ هذه المؤسسات تفضّل دعم الأنشطة القائمة، حتى لو كانت صغيرة ولا تهدف بالضرورة إلى خلق قيمة مضافة حقيقية من خلال تمويل مشاريع جديدة.
علاوة على ذلك فانّ جزءًا كبيرًا من التمويلات الصغرى يُخصص لـ”تحسين ظروف العيش” (ACV)، وهي قروض تُصنّف بوضوح ضمن القروض الاستهلاكية. حيث بلغت سنة 2024 قيمة هذه القروض 230.8 مليون دينار تونسي، ما يقابل 10% من إجمالي قيمة التمويلات الصغرى الممنوحة، وبلغ عددها ما يفوق 123 ألف قرض . ويشمل هذا التصنيف قروض التعليم، وتحسين السكن، وأنشطة أخرى لا تندرج تحت مفهوم المشاريع الإنتاجية والمدرّة للدخل.
تفيد هذه البيانات أنّ قطاع التمويل الصغير في تونس يبتعد تدريجيّا عن مهمته التنموية الأساسية، حيث أنّ التراجع في تمويل المشاريع الجديدة، إلى جانب التخصيص الواضح للقروض الاستهلاكية، يحوّل القطاع من أداة للتمكين الاقتصادي والإدماج المالي إلى مجرّد مزوّد لخدمات ماليّة أوسع، بما في ذلك الإقراض الاستهلاكي.
ربح سريع و فائدة مرتفعة
تُصنّف مؤسّسة تمويل صغير، حسب الفصل الأوّل من مرسوم 117 لسنة 2011 المؤرّخ في 5 نوفمبر 2011، “كلّ شخص معنوي يمارس اعتياديّا العمليّات المرخّص فيها في إطار هذا المرسوم”. ووفق الفصل 2 جديد من القانون عدد 46 لسنة 2014 المؤرّخ في 24 جويلية 2014 المنقّح لمرسوم 117 لسنة 2011، تُحدث مؤسّسات التمويل الصّغيرفي شكل شركات خفيّة الإسم برأس مال لا يقلّ عن ثلاثة ملايين دينار أو على شكل جمعيّات خاضعة لأحكام المرسوم عدد 88 لسنة 2011 المؤرّخ في 24 سبتمبر 2011 المتعلّق بتنظيم الجمعيّات باعتماد جمعيّاتي أدنى بخمسين ألف دينار.
أمّا عمليّا، فإنّ مؤسّسات التّمويل الصّغير في تونس انطلقت مع البنك التونسي للتضامن الذي تأسّس سنة 1997 والذي يُعتبر من أهمّ المؤسّسات المتخصصة في التّمويل الصّغير من خلال دعمه المالي الذي يقدّمه للجمعيات التنموية في تمويل القروض الصغرى والنّهوض بالعمل المستقلّ وإسناد قروض بنكيّة صغرى للباعثين الصّغار الفاقدين لإمكانيات التّمويل وللضّمانات البنكيّة إضافة إلى تدخّله في مختلف ولايات الجمهورية.
بعد ذلك تمّ إنشاء العديد من المؤسّسات المالية المتخصّصة في التمويل الصغير في إطار نفس المرسوم لسنة 2011، وظهرت “تيسير للتمويلات الصغرى” كأوّل مؤسّسة مرخّص لها من وزارة المالية في مارس 2014، ثم تلتها “ميكروكراد” سنة 2014، و”أدفانس” في بداية سنة 2015، ثم المركز المالي للباعثين (CFE) في أفريل 2015، وفي سنة 2015 تحصّلت كل من جمعية “أندا تمويل” وجمعية “أساد تمويل” على الموافقة على النشاط في مجال تمويل المشاريع الصغرى. ثم “الزيتونة تمكين” في شهر ماي من سنة 2016 وأخيرا “الأمل للتمويل الصغير” سنة 2019.
تكشف البيانات المنشورة على المواقع الرسمية لهذه المؤسسات تطوّر وازدهار هذه المؤسسات بشكل سريع على مستوى قيمة القروض الممنوحة وعدد الحرفاء والفروع.
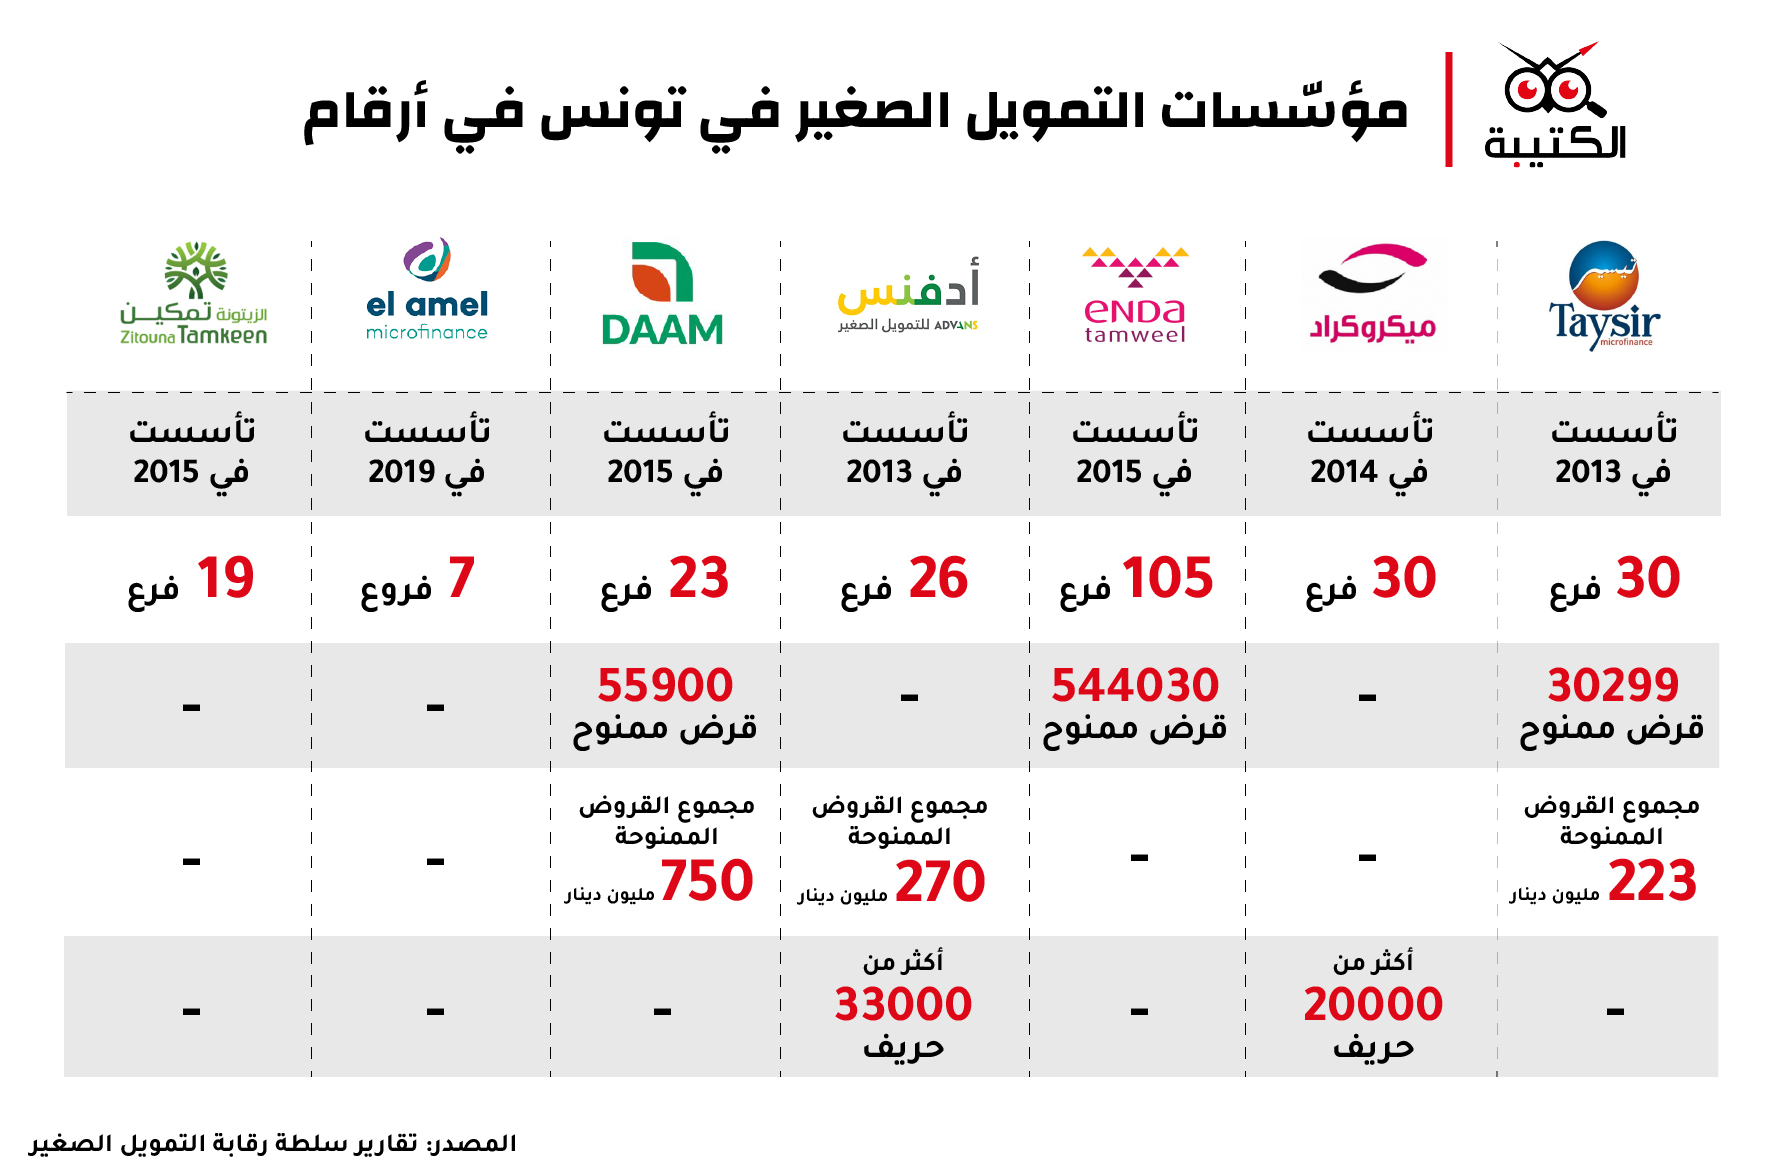
في هذا السياق، يقول عضو منظمة “ألرت” حسام سعد في تصريحه لموقع الكتيبة إنّ “سوق التمويل الصغير شهد تطوّرا ملحوظا، إذ تجاوزت قيمة القروض الممنوحة 2000 مليون دينار، مع تزايد الإقبال من قبل المستثمرين والمواطنين على هذا المجال، وهذا يعكس مدى أهمّية التمويل الصغير كبديل حيوي للبنوك، خاصة للفئات التي يصعب عليها الحصول على تمويل بنكي تقليدي”.
ويضيف محدّثنا أنّ الأهداف الأساسية لهذا التمويل تتمثّل في تحريك الاقتصاد الوطني عبر دعم إحداث المشاريع الصغرى، خصوصا في المناطق الداخلية والفئات الهشّة مثل النساء في الوسط الريفي، إلى جانب تقديم قروض استهلاكية صغيرة تلبّي حاجيات المواطنين اليومية والعلاجية والمناسبات، ودعم الشركات الصغيرة التي تواجه صعوبات مالية، مع سقف تمويل محدّد بـ20 ألف دينار.
ويبيّن سعد أنّ سوق القروض الصغرى تهيمن عليه الشركات خفيّة الإسم بنسبة 86% مقابل 13% للجمعيات، ما يجعل القطاع أكثر توجّهًا نحو الربحية، مضيفا أنّ هذه الشركات لا تحصل على تمويل مباشر من البنك المركزي، بل تقترض من البنوك التجارية لإعادة الإقراض، وهو ما يؤدّي إلى ارتفاع نسب الفائدة التي قد تتجاوز غالبا الـ 30%.
ويفيد ذات المصدر، أنّ هناك محاولات واضحة من البنوك للسيطرة على شركات التمويل الصغير عبر دخولها في رؤوس أموال هذه الشركات، سواء بشكل مباشر أو عبر مساهمين مرتبطين بالبنوك، ممّا يهدّد استقلالية هذا القطاع ويجعل منه امتدادا للبنوك التقليدية، وفق قوله
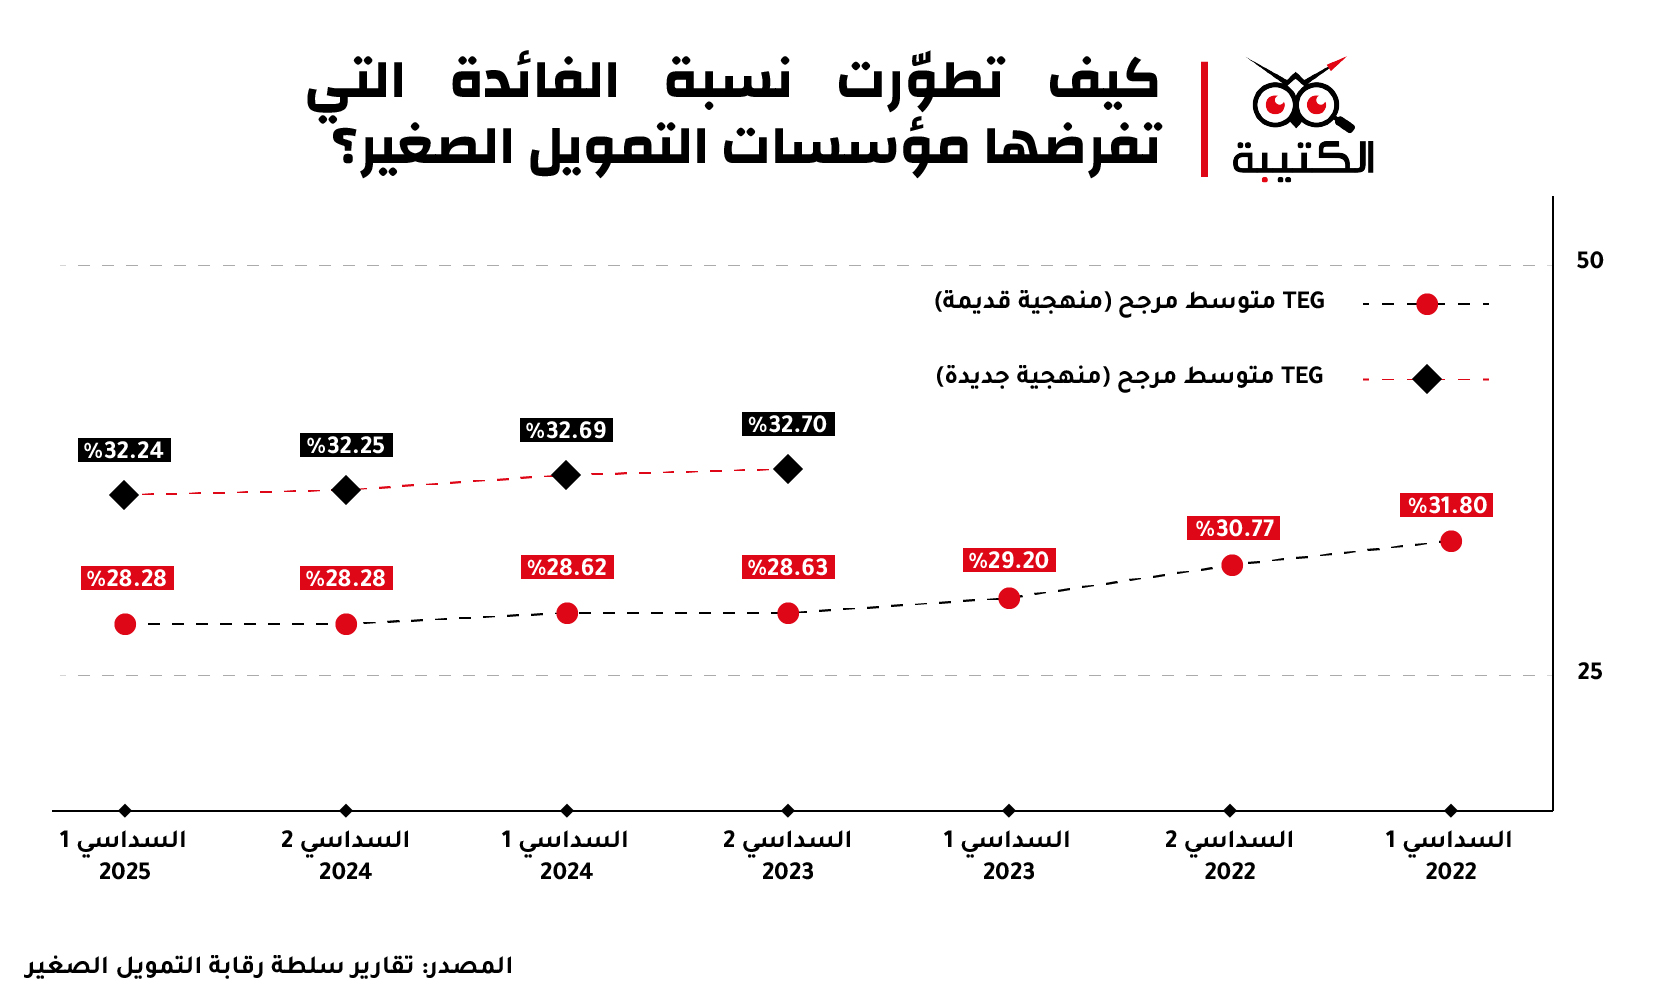
تداولت وسائل إعلام تونسيّة مختلفة خلال شهر جويلية الفارط أخبارا حول تراجع نسبة الفائض التي يتحمّلها المقترضون من مؤسسات التمويل الصغير أواخر سنة 2024 إلى 25.7 % بعد أن كانت تتجاوز 30 % وتشمل هذه النسبة كافة الأعباء المتعلّقة بالاقتراض بما في ذلك منح التأمين.
لكن طبقًا للبيانات الرسمية المستقاة من التقرير السنوي لسنة 2024 الصادر عن سلطة رقابة التمويل الصغير، فقد بلغ متوسّط نسبة الفائدة الفعلية الجمليّة المرجّحة على التمويل الصغير 32.7% خلال النصف الثاني من سنة 2023 و32.69% خلال النصف الأول من سنة 2024 و 32.2 % خلال السداسي الأول لسنة 2025.
كما لم تشهد الكلفة الشاملة للاقتراض أي تغيير حقيقي ينعكس على معظم الحرفاء على حد السّواء، وفق الأرقام ذاتها.
وكانت رقابة التمويل الصغير قد أعلنت سلطة في مذكّرتها عدد 40 الصادرة بتاريخ 12 أفريل 2023 عن تعديل منهجية احتساب TEG لتوحيد طريقة الاحتساب لدى كافة مؤسسات التمويل الصغير وإضفاء قدر أكبر من الشفافية، وذلك بالانتقال من النسبة السنوية المتناسبة إلى النسبة المكافئة — ما يجعل النسبة النهائية المُعلنة على القروض القصيرة الأجل — وإدراج أقساط التأمين الإلزامي (وفاة أو عجز) ضمن تكلفة القرض، بعد أن كانت تُحتسب منها منفصلة أو تُقدم بشكل أقل وضوحًا.
جدير بالتنويه أنّ تكلفة القروض الصغرى الموجّهة لتحسين ظروف العيش شهدت تراجعا سنة 2024 إلّا أنّ الأرقام لا تزال تعكس عبئا ماليا ثقيلا على المقترضين. فقد أظهر التقرير السنوي لسلطة رقابة التمويل الصغير انخفاض متوسط نسبة الفائدة الفعلية الجملية المرجّحة (TEG) إلى 25.70% في نهاية السداسي الثاني من 2024، مقارنة بـ 36% في نفس الفترة من العام السابق، وهو تراجع بمقدار 1030 نقطة قاعدية.
هذا الانخفاض، الذي جاء نتيجة قرار تنظيمي حدّد سقف الفائدة الإسمية عند 24% وألغى عمولة الدراسة، يظل “انخفاضا نسبيا” عند مقارنته بالقطاع البنكي التقليدي وفق عدد من المختصين.
ومن خلال التدقيق في البيانات الصادرة عن تقرير البارومتر حول تراجع نسبة الفائدة الإجمالية إلى حدود 25% يُظهر التقرير أنّ هذه النسبة تخص فقط فئة محدودة من القروض، وتحديدًا قروض “تحسين ظروف العيش (ACV)” المسندة من شركات التمويل الصغير (IMF SA )، أمّا القروض الموجّهة للأنشطة المدرّة للدخل (AGR)، والتي تستقطب الشريحة الأوسع من المقترضين وتمثّل الهدف من منح القروض الصغرى، فما تزال تُسند بنسب فائدة جملية تناهز أو تتجاوز 32%، ولم تعرف أي تراجع فعلي.
وبناءً عليه، فإنّ استقرار الفائدة عند مستوى 25.7% حتى بعد إجراءات التّخفيض يعني أنّ الحريف من الفئات الضعيفة ما يزال يتحمّل تكلفة اقتراض تزيد بنحو 13.9% عن متوسّط كلفة موارد الاقتراض للمؤسّسات والتي تقدّر بـ 11.8% ، ما يضع شعارات التّمكين الاجتماعي في مواجهة مباشرة مع واقع الربحيّة التجارية المرتفعة التي تفرضها هذه الهوامش.
يقول الباحث جلال التليلي “إنّ التجارب العالميّة أثبتت أنّ القروض الصغرى لا تقضي على الفقر بل تعمّقه، إذ تتوجّه أساسا إلى فئات دنيا من الطبقة الوسطى وليس إلى الفقراء الحقيقيّين، مع تغييب التّمكين الاقتصادي الحقيقي لصالح الإدماج المالي فقط، إضافة الى أنّ غياب التدريب ودراسة الجدوى يجعل المستفيدين يجهلون أساسيات الاستثمار، فينجرّون وراء الاقتراض المتواصل والتداين حتى يصبح إدمانا”، وفق قوله.
ويوضّح المتحدث ذاته أنّ المؤسسات المالية تستهدف القاعدة الإحصائية الكبرى حيث يكون الطلب على القروض مرتفعا وطبيعة الاستثمار الرأسمالي تدفع نحو الجشع، إذ تسعى شركات التمويل الصغير الى تحقيق أقصى الأرباح بغضّ النظر عن الأثر الاجتماعي كما أنّ هناك قوانين اقتصادية تتجاوز إرادة الأفراد وتصنع هذا الجشع البنيوي في القطاع.
من جهة أخرى، يؤكّد التليلي أنّ الفقراء الحقيقيين غالبا ما يُقصون من الاستفادة، بينما تستفيد فئات ذات قدرة على التسديد أو لديها ضمانات وقادرة على الامتثال للشروط المجحفة ونسبة الفائدة المرتفعة، ما يؤدي إلى إفراغ المنظومة من بعدها الاجتماعي ويجعلها أداة لتعميق الفوارق بدل الحدّ منها.
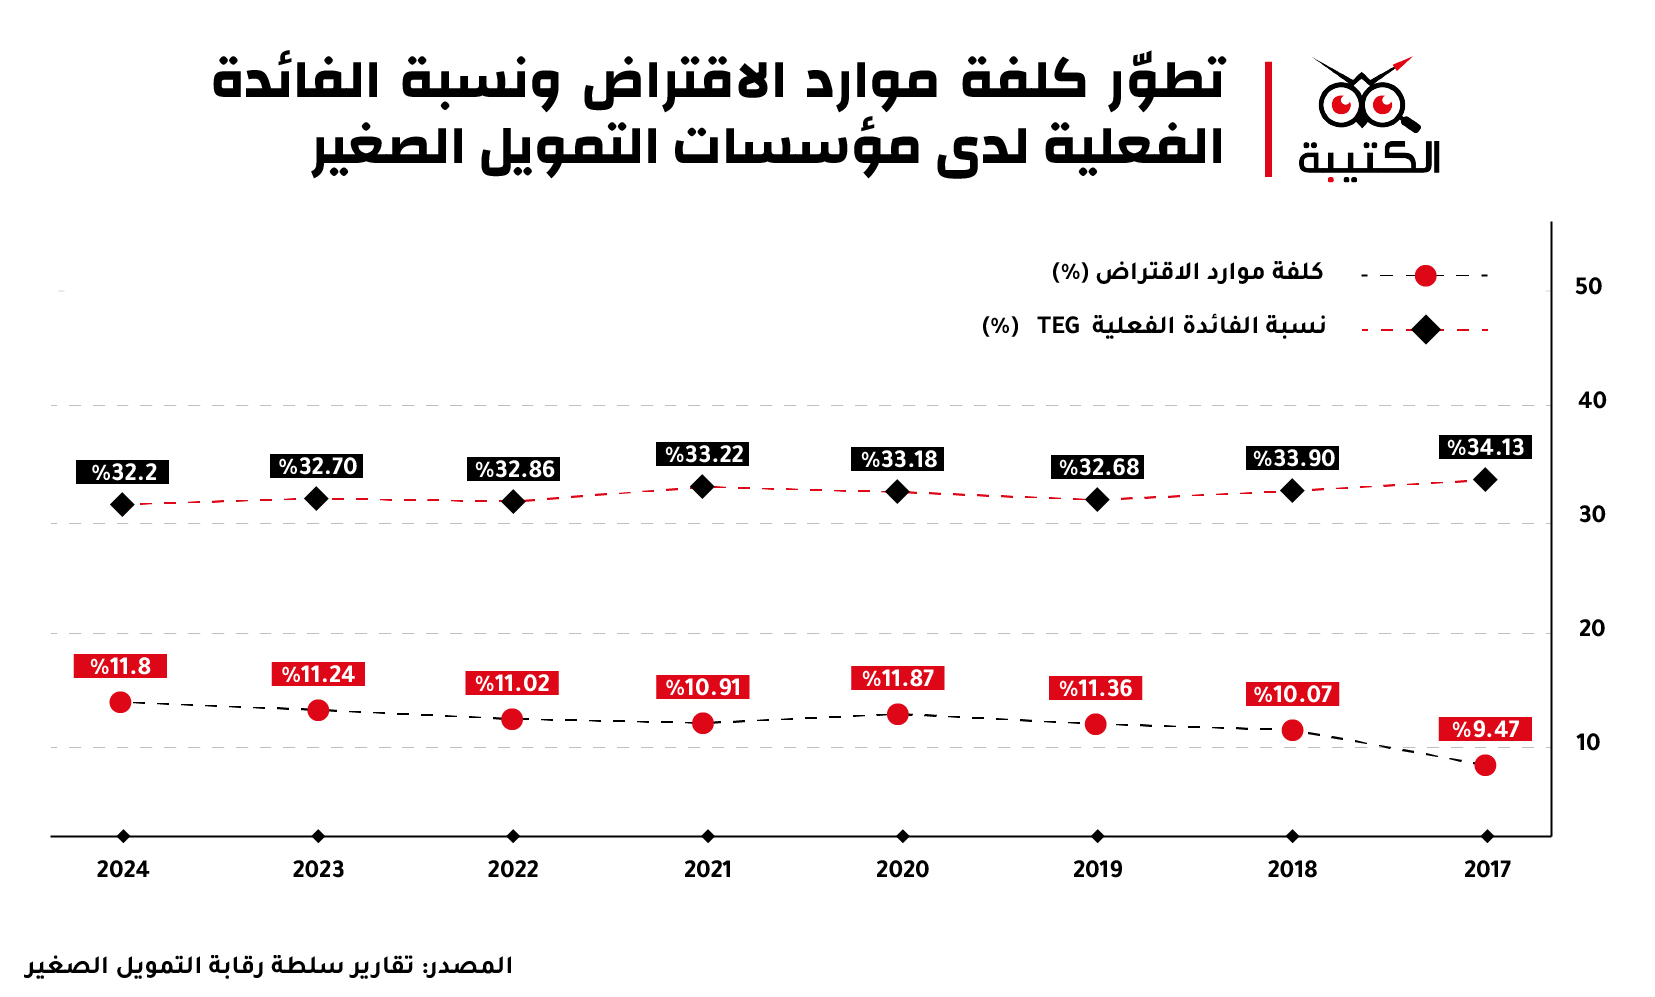
بدوره، يقول الخبير المحاسب سفيان الوريمي في حواره مع موقع الكتيبة إنّ مؤسسات التمويل الصغير تحصل على مواردها الماليّة من مزيج بين رأس المال الذاتي والأرباح والاقتراض من البنوك والجهات المانحة الدولية، حيث يشكّل الاقتراض حوالي ثلاثة أرباع الموارد المالية، بينما تمثّل الأموال الذاتية الربع المتبقي.
ويشير إلى أنّ نسبة الفائدة في مؤسسات التمويل الصغير وصلت في بعض الفترات إلى 35%، بسبب ارتفاع كلفة الاقتراض من البنوك، رغم أنّ آخر التقارير الرسمية تشير إلى تراجعها إلى 25% لكن فقط على نوع واحد من القروض الخاصّ بتحسين ظروف العيش.
ويبرز الوريمي في حديثه أنّ “هناك تناقضًا بين مبرّرات المؤسسات لأسباب ارتفاع الفائدة التي تعزوها إلى ارتفاع نسبة المخاطر (عدم سداد القروض) وكلّفة الاقتراض”.
جدير بالذكر أنّ تقارير سلطة رقابة التمويل الصغير تؤكد أنّ نسبة المخاطر لم تتجاوز 5% خلال السنوات الثلاث الأخيرة، مقارنة بقطاع البنوك الذي تجاوزت فيه نسبة التعثّر 15%.
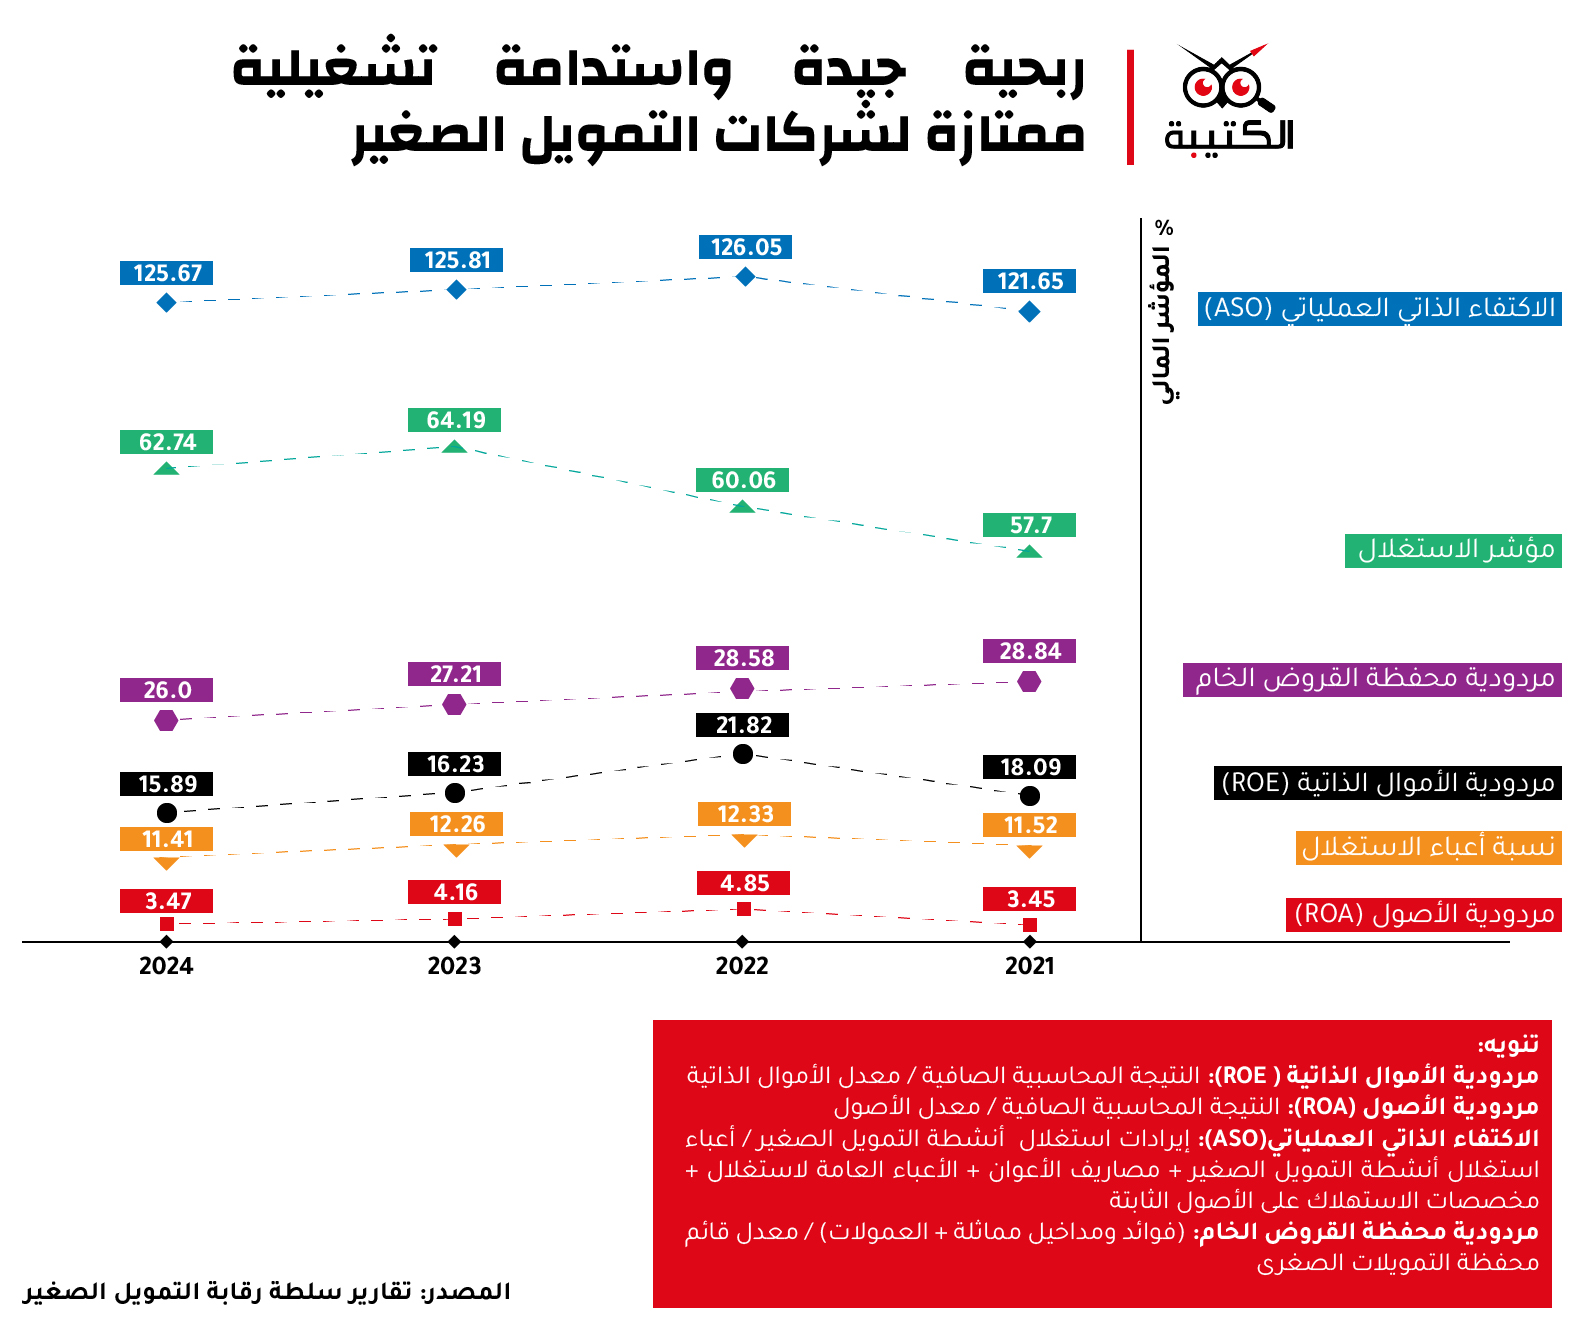
ويشير المصدر ذاته إلى أنّ “ارتفاع الفائدة لا يعكس خطر عدم سداد القروض، بل هو نتاج عوامل أخرى مرتبطة بتكاليف التمويل وأهداف الربح، إضافة إلى أنّ مؤسسات التمويل الصغير تحقّق أرباحًا مرتفعة مقارنة بقطاعات أخرى، حيث بلغت نسبة ربح المؤسسة مقارنة بالأموال الذاتية 21% في سنة 2022، و16% في سنة 2023، وفي سنة 2024 استمر منحى التراجع الطفيف، حيث تشير التقديرات المالية الأولية في التقرير السنوي لسلطة رقابة التمويل الصغير إلى أن نسبة المردودية المالية لشركات التمويل الصغير الكبرى (مثل أندا تمويل التي تستحوذ على الحصة الأكبر) ما تزال تدور حول 15% إلى 15.5% وهي نسب رغم تراجعها جذبت رؤوس الأموال وأصحاب البنوك للاستثمار في القطاع”.
هذا التوجّه أدّى إلى دخول البنوك كشركاء أو مؤسسين لمؤسسات تمويل صغرى خاصّة بها، ما يعكس تحوّل القطاع إلى “مجال استثماري مربح”، حسب المصدر ذاته.
يكشف الموقع الرّسمي لشركة “تيسير للقروض الصغرى” في شهر ماي 2018 أنّ الشركة رفّعت في رأسمالها ليصبح 12.000.000 دينار مخصَّص لـ”مجمّع الحرشاني”، وفي سنة 2024 رفّعت في رأسمالها ليصبح 26.300.000 دينار وتملك شركة “الحرشاني للمالية” نسبة 99.99 % منه، ويترأّس مجلس إدارة الشركة رجل الأعمال رشاد الحرشاني وتشغل زوجته نائلة البصيري خطة مديرة عامّة.
في المقابل، أظهر تقرير مراقب الحسابات لشركة “أندا تمويل” أنّ القوائم المالية لسنة 2023 تعكس وضعية مالية قوية نسبيًا، إذ بلغ إجمالي أصول الشركة نحو 1295 مليون دينار تونسي، في حين حققت ربحًا صافيًا قدره 58 مليون دينار خلال السنة نفسها. كما بيّنت الوثائق المالية أنّ رصيد الخزينة في نهاية السنة بلغ حوالي 56 مليون دينار.
كما تُظهر البيانات المالية المنشورة في التقرير السنوي لسنة 2023 لمجموعة “أدفانس” في العالم أنّ شركة “أدفانس تونس” للتمويل الصغير، تحقّق أداءً قويّا ضمن محفظة القروض الإجمالية للمجموعة البالغة 1.75 مليار يورو (حوالي 5.87 مليار دينار تونسي)، وتساهم بحوالي 270 مليون دينار تونسي من إجمالي القروض المتميّزة، ما يعكس نجاحها في السوق التونسية لخدمات التمويل الصغير.
ووفقًا للمؤشرات المالية لشركات التمويل الصغير المنشورة في تقارير سلطة رقابة التمويل الصغير، تحصد هذه المؤسسات ربحيّة جيّدة واستدامة تشغيلية ممتازة من خلال تتبّع مردودية الأموال الذاتية و مردودية الأصول والاكتفاء الذاتي العملياتي الخاصة بهذه الشركات ما يدلّ على قدرتها العالية على تحقيق الأرباح وتغطية تكاليفها الذاتية بفعالية.
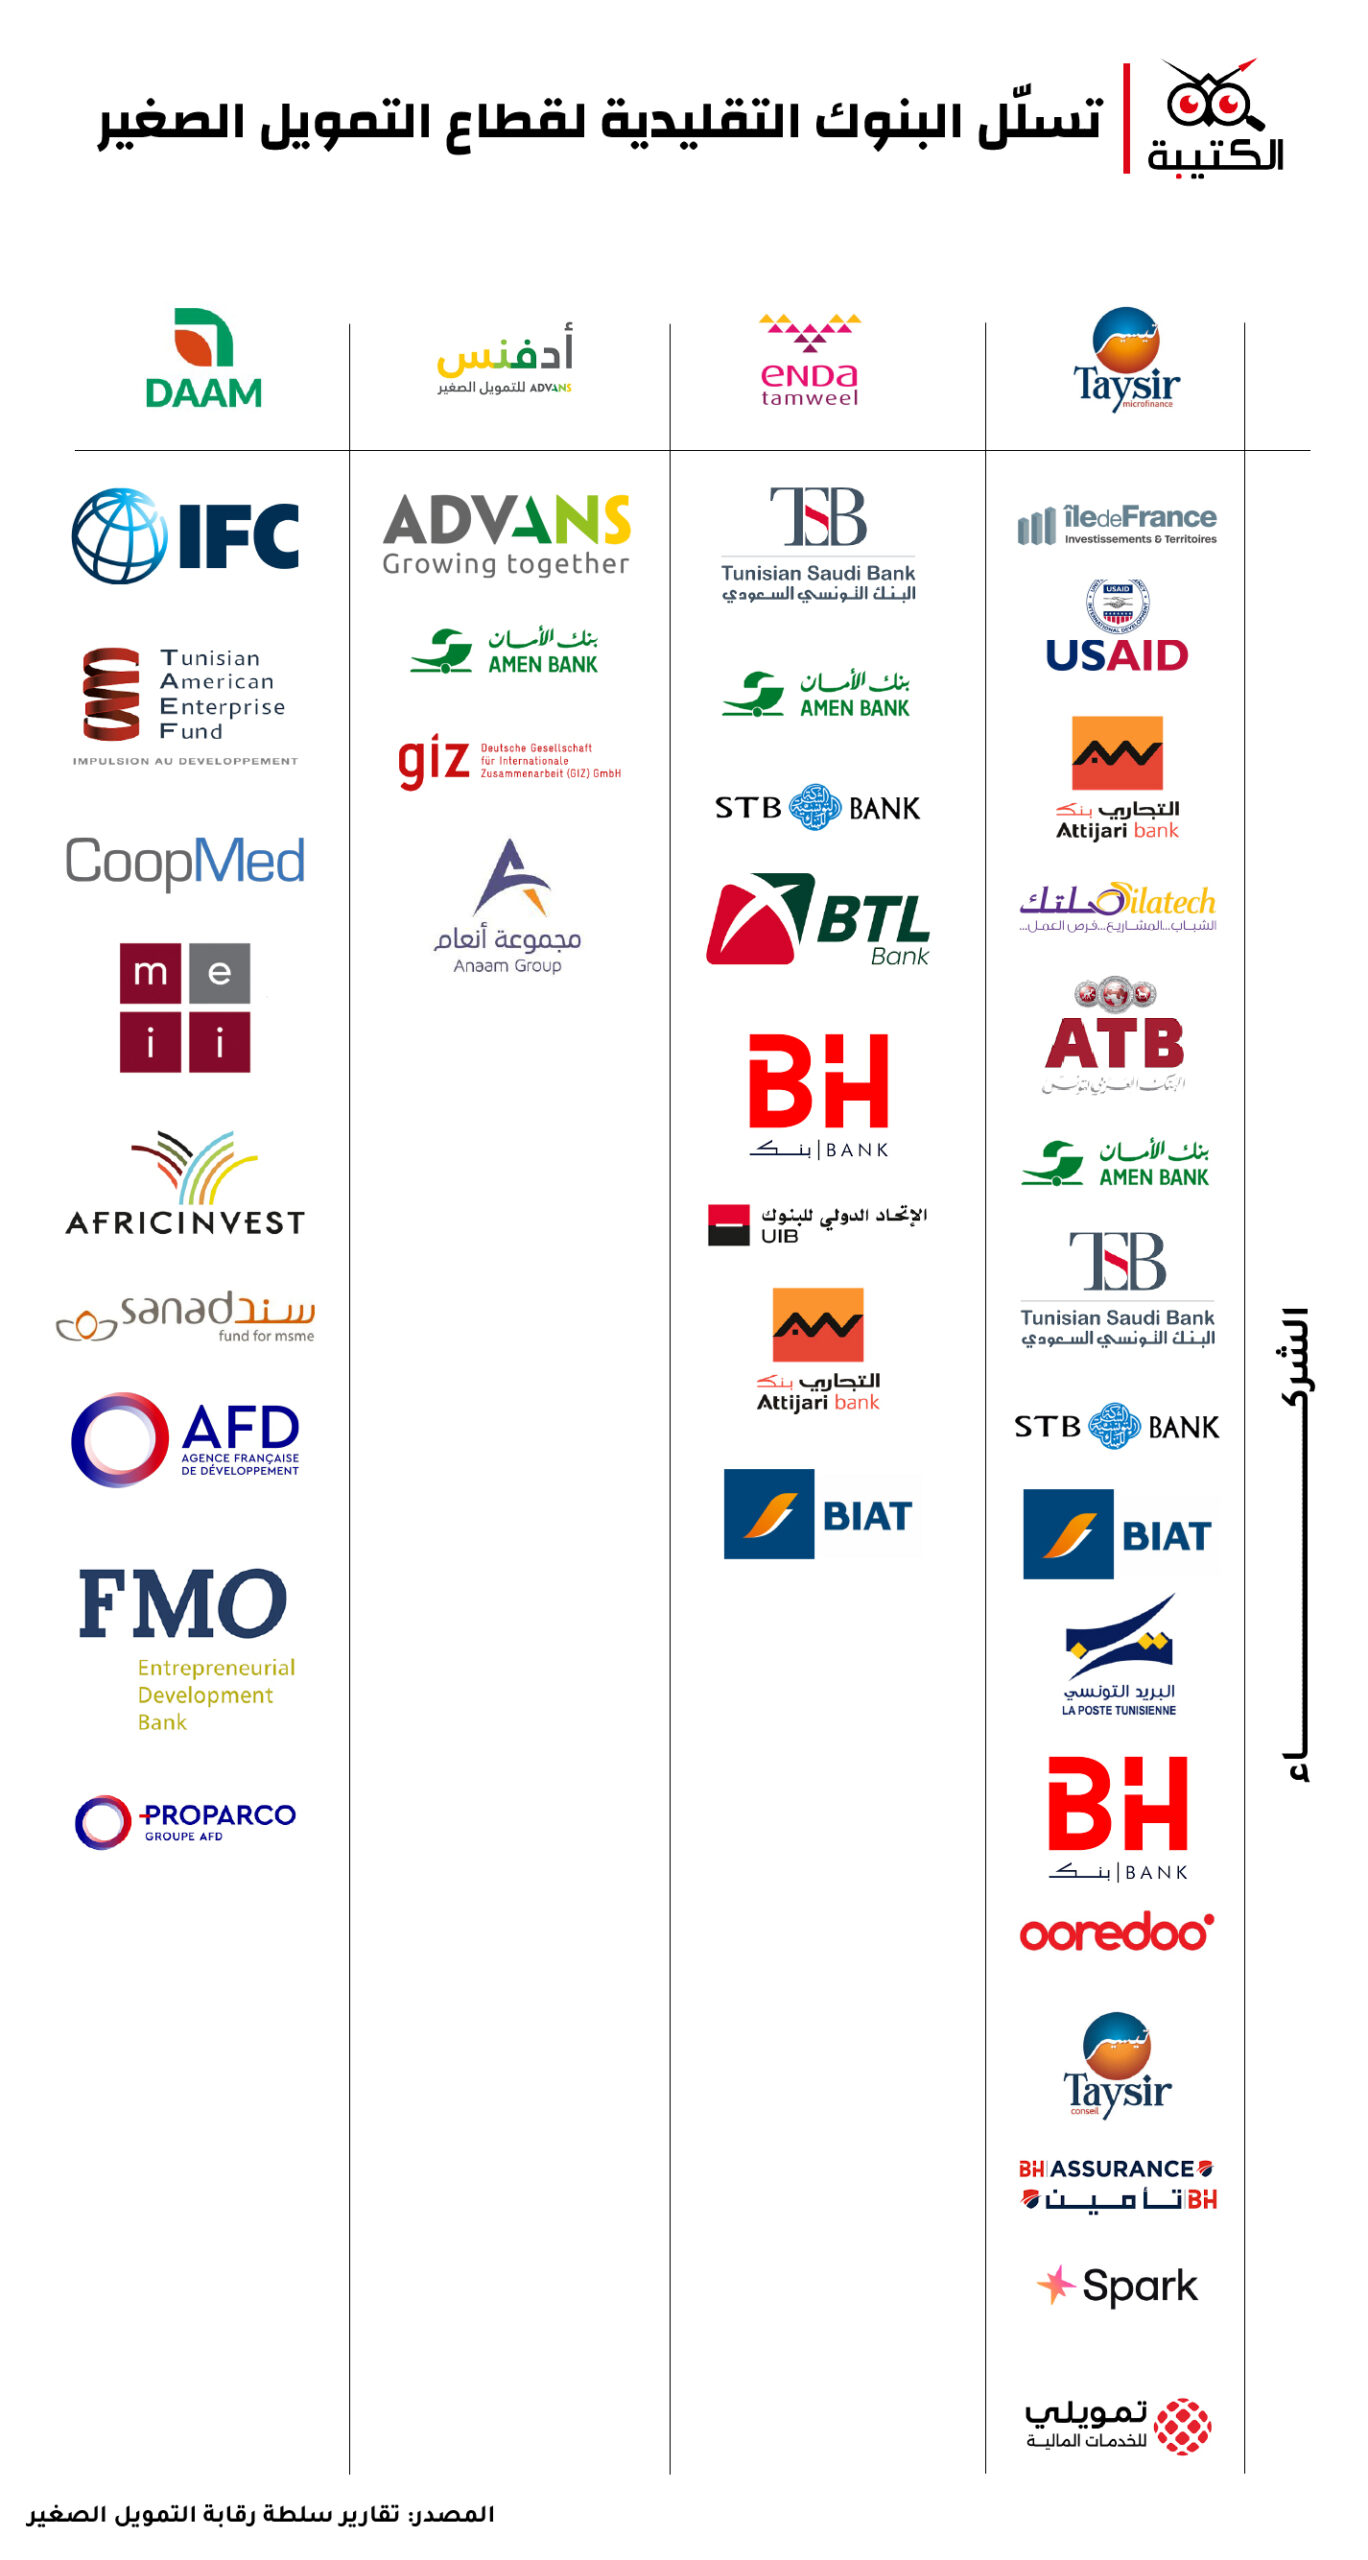
من الملاحظ أنّه وبالنظر إلى التنافسية الشديدة والجاذبية الربحية المتزايدة لقطاع القروض الصغيرة، تظهر رغبة البنوك التقليدية في تونس بوضوح في السيطرة والتسلّل إلى هذا المجال، مستفيدة من هوامش الربح المرتفعة التي يقدّمها.
هذا التوجّه دفعها إلى تبنّي استراتيجيّات متعدّدة؛ فإمّا أنّها تدخل في شراكات استراتيجية مع المؤسسات الرائدة في التمويل الأصغر، كما نرى في حالات البنك التونسي السعودي والاتحاد الدولي للبنوك وبنك الأمان وبنك الاسكان والتجاري بنك والشركة التونسية للبنك والبنك العربي لتونس، أو أنّها تتّجه نحو إنشاء كيانات تمويل صغيرة خاصّة بها، على غرار مبادرة بنك الزيتونة بتأسيسه “الزيتونة تمكين”.
هذه التحرّكات تؤكد سعي البنوك التقليدية الحثيث لتأمين حصتها في سوق القروض الصغيرة المربح، للاستفادة من الفرص الربحيّة الكبيرة التي يقدّمها.
وهمُ الرّقابة
تضطلع سلطة رقابة التمويل الصغير بدور أساسي في الإشراف على قطاع التمويل الصغير في تونس، حيث تدرس ملفات التراخيص، وتراقب المؤسسات على المستندات والميدان، كما تفرض الخطايا والعقوبات الإدارية عند المخالفات. ورغم هذا الدور الرسمي الواضح، تتركّز معظم العقوبات المفروضة على مخالفات إجرائية مثل التأخير في التقارير أو فتح فروع دون إذن، ما يثير تساؤلات حول فعاليّة الرقابة في مواجهة مشاكل أكثر حساسية مثل ارتفاع نسب الفائدة وعدم استهداف الفئات المعنية بهذه القروض وعدد من الممارسات الخاطئة.
في الجانب الميداني، يواجه الموظّفون في مؤسسات التمويل الصغير ظروف عمل صعبة. يقول عون بإحدى هذه المؤسسات -طلب عدم كشف هويّته للعموم- انّ “راتبي الثّابت لا يتعدّى 700 دينار تونسي شهريًا، و دخلي الإضافي يعتمد كلّيًا على عدد القروض التي أمنحها، حيث يفرض علي تحقيق هدف أدنى من القروض شهريًا وإلا سأواجه خطر الطرد بلا حماية قانونية حقيقية”.
ويعتبر محدّثنا أنّ مؤسسات التمويل الصغير تحوّلت من وسيلة للإدماج المالي ودعم الفئات الضعيفة إلى مراكز تعمل يومًا بيوم لتحقيق أرباح من خلال منح قروض صغيرة ذات فوائد عالية، عبر اعتماد إجراءات مهينة وتصل أحيانًا للهرسلة لضمان تسديد الحرفاء للقروض.
ويضيف أنّ الضغط على الأعوان يدفعهم أحيانًا إلى منح قروض وفق وثائق غير صحيحة أو لأقاربهم وأصدقائهم، حتى وإن كان ذلك مخالفًا للقواعد، فقط لضمان تحقيق الأهداف المطلوبة، إضافة إلى وجود وساطة غير رسميّة تفرض على كلّ قرض نسبة عمولة 20% تقريبًا تُدفع للوسطاء (على كلّ قرض قيمته 500 دينار يدفع الحريف 100 دينار للوسيط).
ويشير إلى أنّه تمّ تسجيل تجاوزات في ولايات القصرين والكاف، حيث منح بعض الأعوان قروضًا لأفراد من عائلاتهم ثم اختفوا، ما أدّى إلى فتح تحقيقات داخلية في المؤسسات علما أنّ العون يتحمّل بشكل مباشر مسؤولية القروض غير المسدّدة عبر خصمها من راتبه أو فرض عقوبات تنظيمية عليه، وفق نفس المصدر.
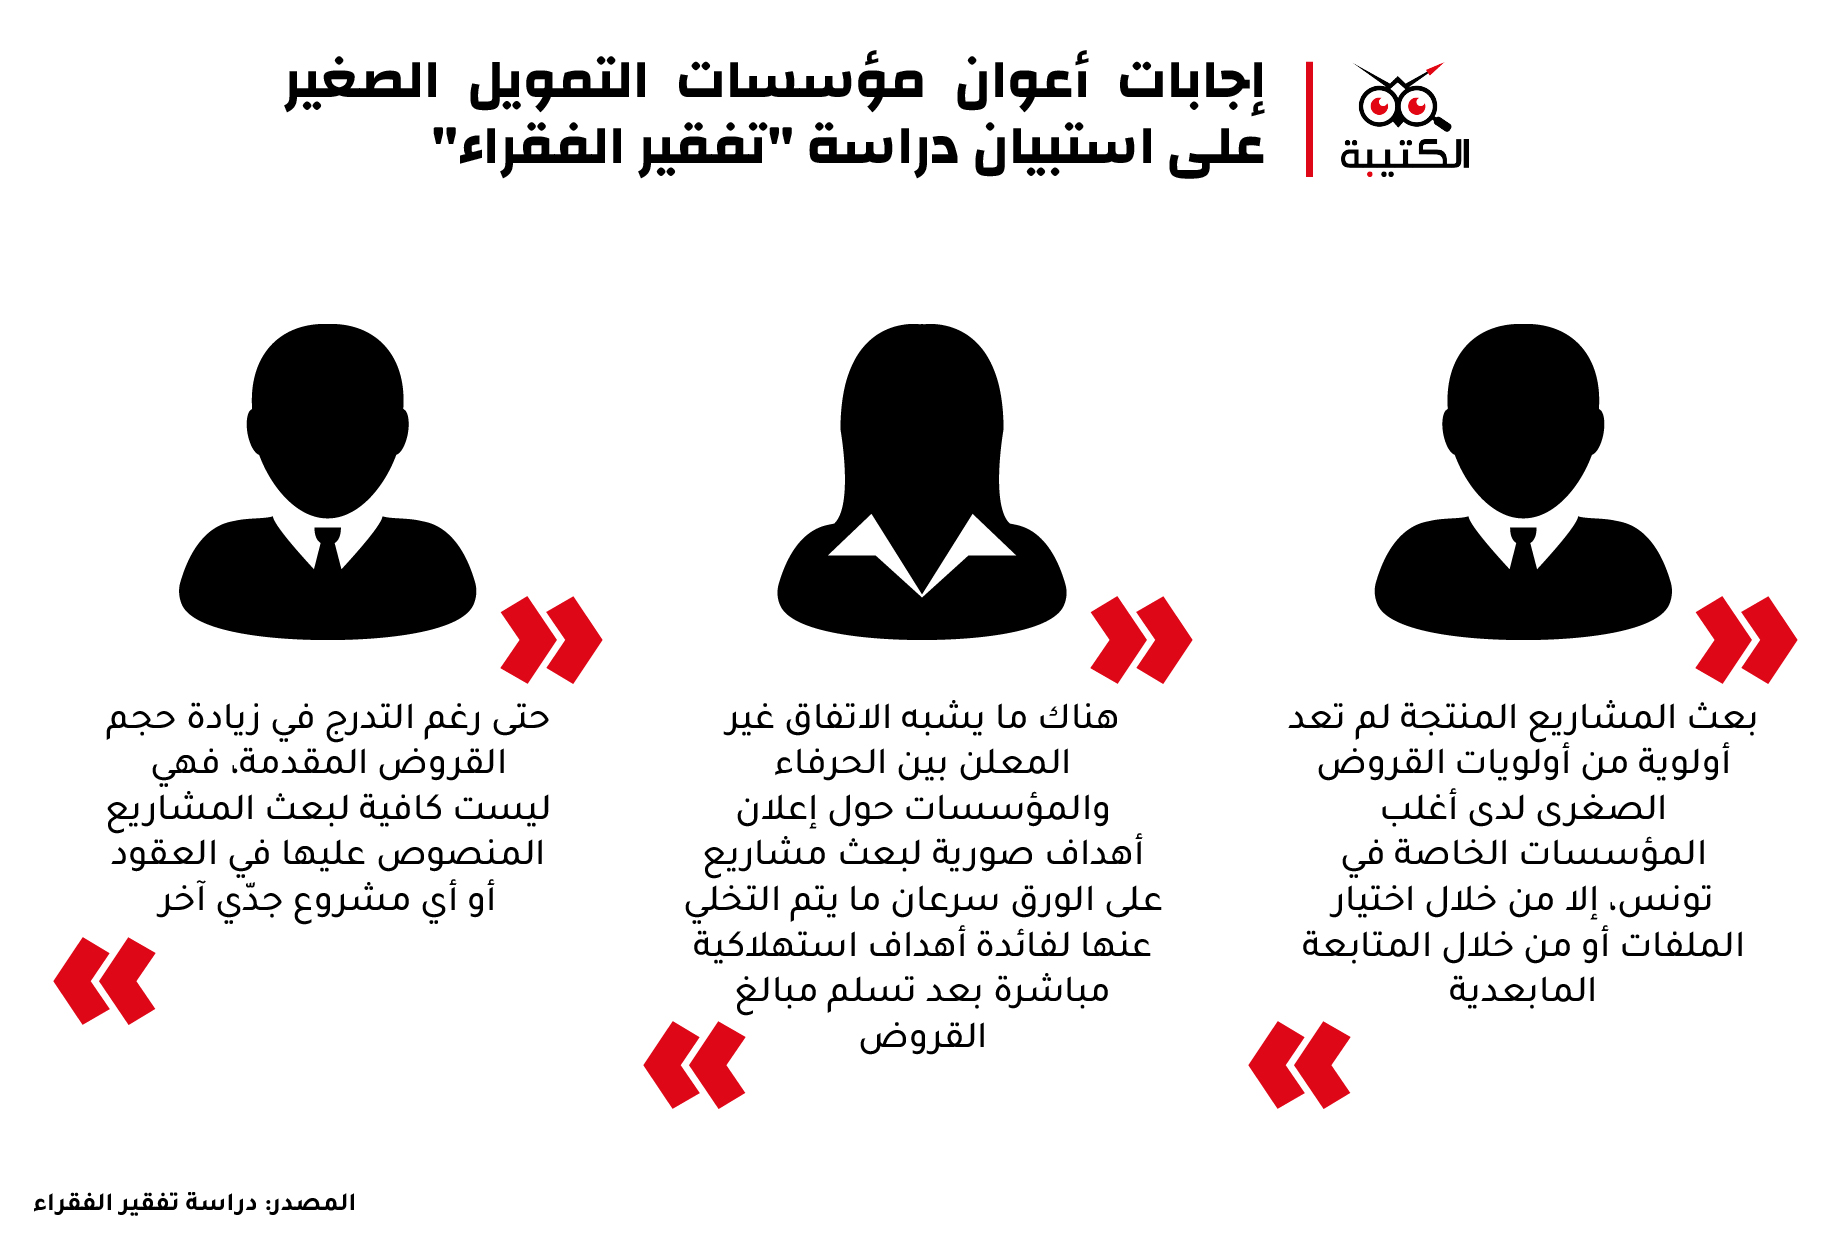
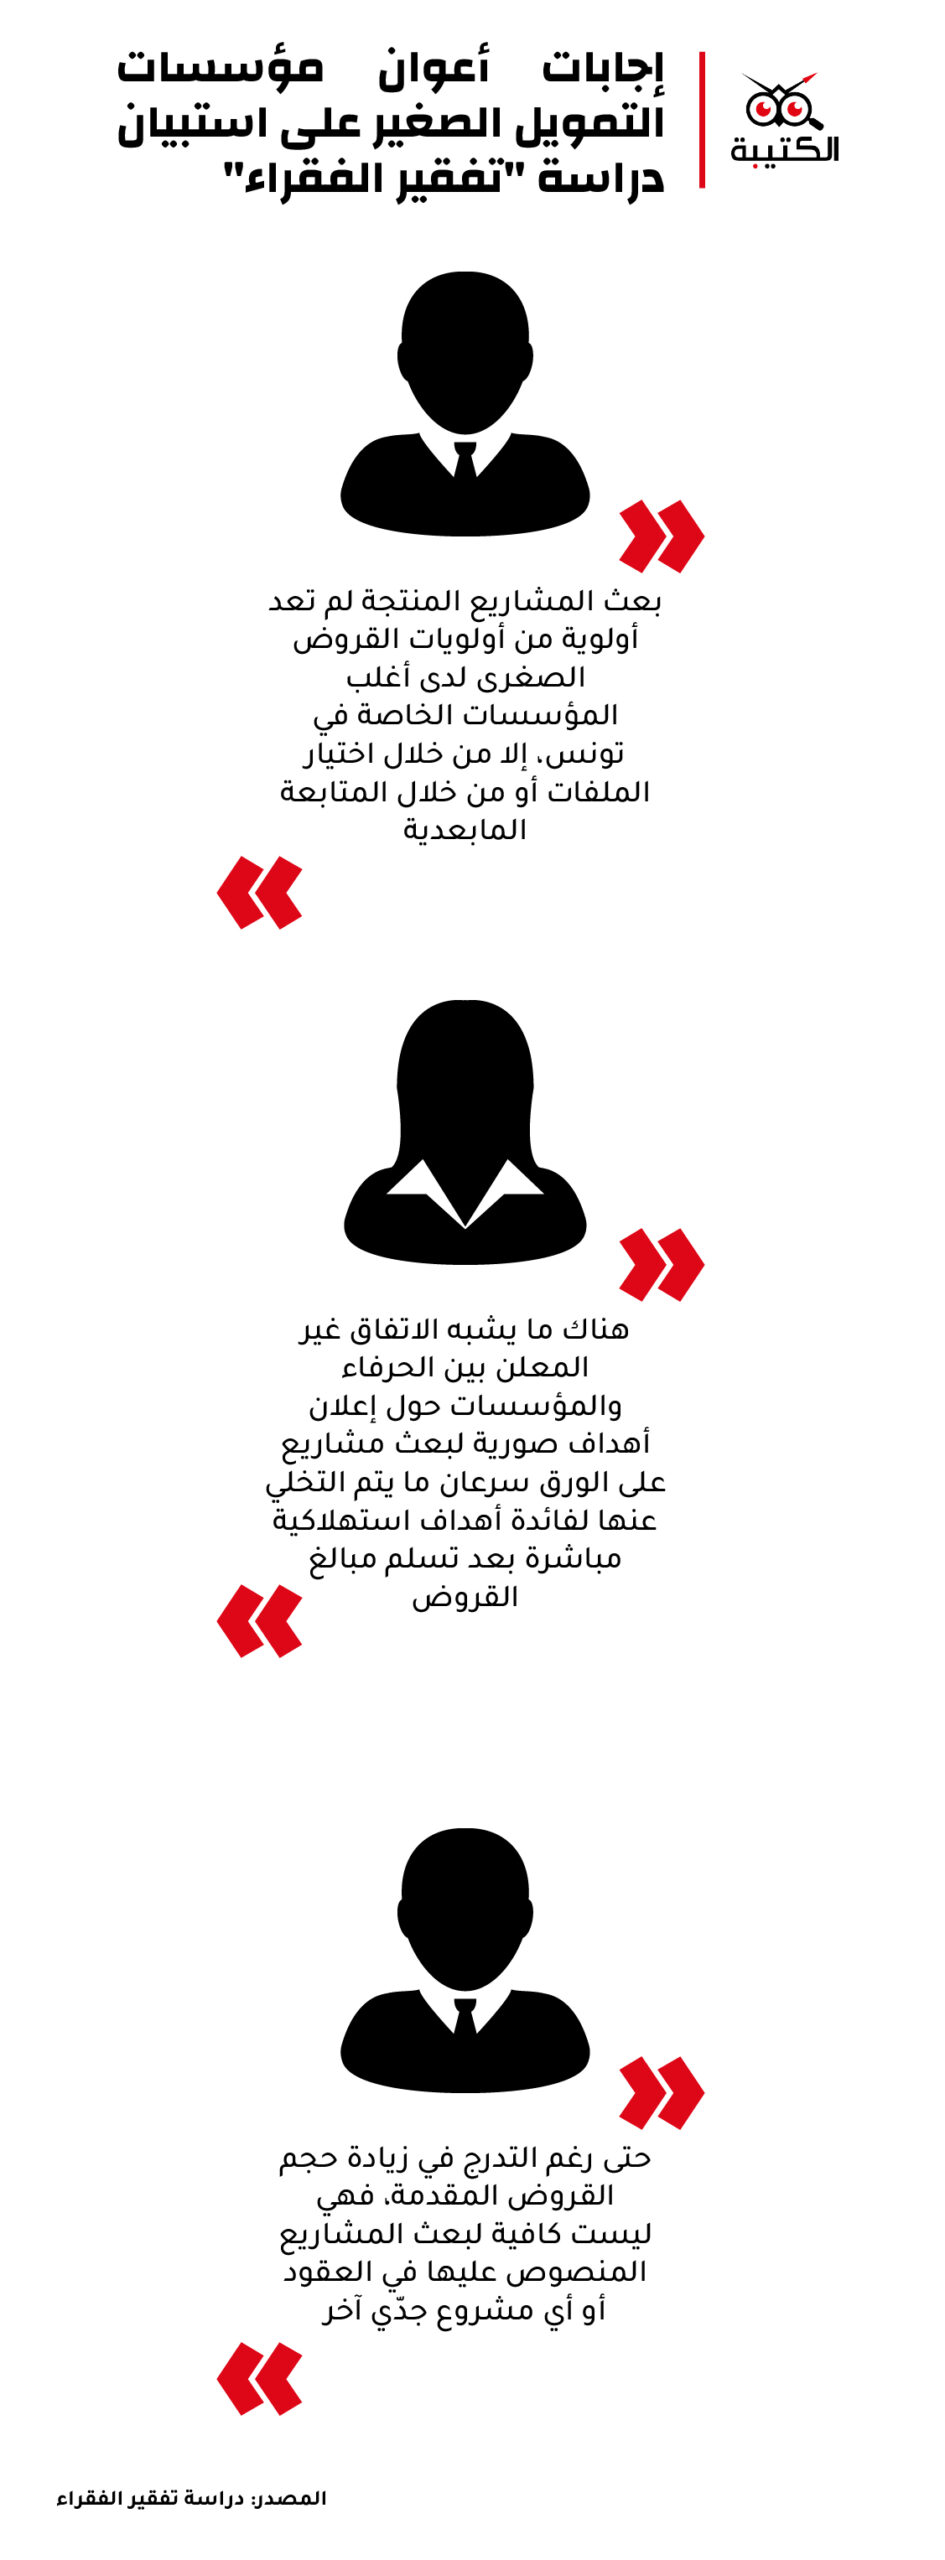
يقول الخبير المحاسب سفيان الوريمي، في هذا السياق، لموقع الكتيبة إنّ ممارسات استخلاص القروض في مؤسسات التمويل الصغير تتّسم بالتشدّد المجحف، حيث يتحدّث عدد من الحرفاء عن تعرّضهم لضغوط كبيرة تشمل التهديد والهرسلة عند تأخّر سداد القسط.
ويشرح الوريمي أنّ فلسفة هذه المؤسسات ترتكز على إقناع الحريف بالاقتراض المتكرّر، إذ لا يمكن الحصول على قرض بقيمة 5000 دينار إلّا بعد المرور بسلسلة من القروض الصغيرة تبدأ بمبلغ 500 دينار فما فوق، ويتمّ قبول طلب القرض الأكبر فقط بعد تسديد القروض السابقة.
ويضيف محدّثنا أنّ “قروض بعث مورد رزق ما تزال تمثّل الجزء الأكبر من التمويلات، لكن سُجّل في السنوات الأخيرة ارتفاع ملحوظ في نسب القروض الاستهلاكية، ما يعكس تحوّلًا في طبيعة التمويل المقدّم، حيث يزداد الاعتماد على القروض لسدّ حاجيات الاستهلاك اليومي بدلاً من الاستثمار الإنتاجي”.
ويؤكّد نفس المتحدّث أنّ سلطة رقابة التمويل الصغير تقوم بعمل محترم مقارنة بهيئات رقابية أخرى، لكنّها بحاجة إلى مراجعة نظام العقوبات المطبّق على المؤسسات المخالفة لجعله أكثر ردعًا وفعالية.
ويقترح الوريمي إجراء دراسة شاملة لقياس مدى فاعليّة قطاع التمويل الصغير في المجتمع ومدى تحقيقه لأهدافه الأساسية، مع السعي إلى تعديل المنظومة من خلال خلق آليّات تمويل جديدة تتيح للبنوك تمويل الفئات الهشّة مباشرة، بنسب فائدة مناسبة، بدلاً من أن تظلّ مؤسسات التمويل الصغير وسيطًا يفرض شروطًا وفوائد مجحفة على الحرفاء. ويشدّد على ضرورة تحسين مرافقة المستفيدين من خلال تطوير آليّات الدعم الفني والتكوين، لضمان استدامة المشاريع الصغيرة وتمكين المستفيدين من تحقيق دخل مستدام، بعيدًا عن دائرة التداين المستمرة والاستهلاك غير المنتج.
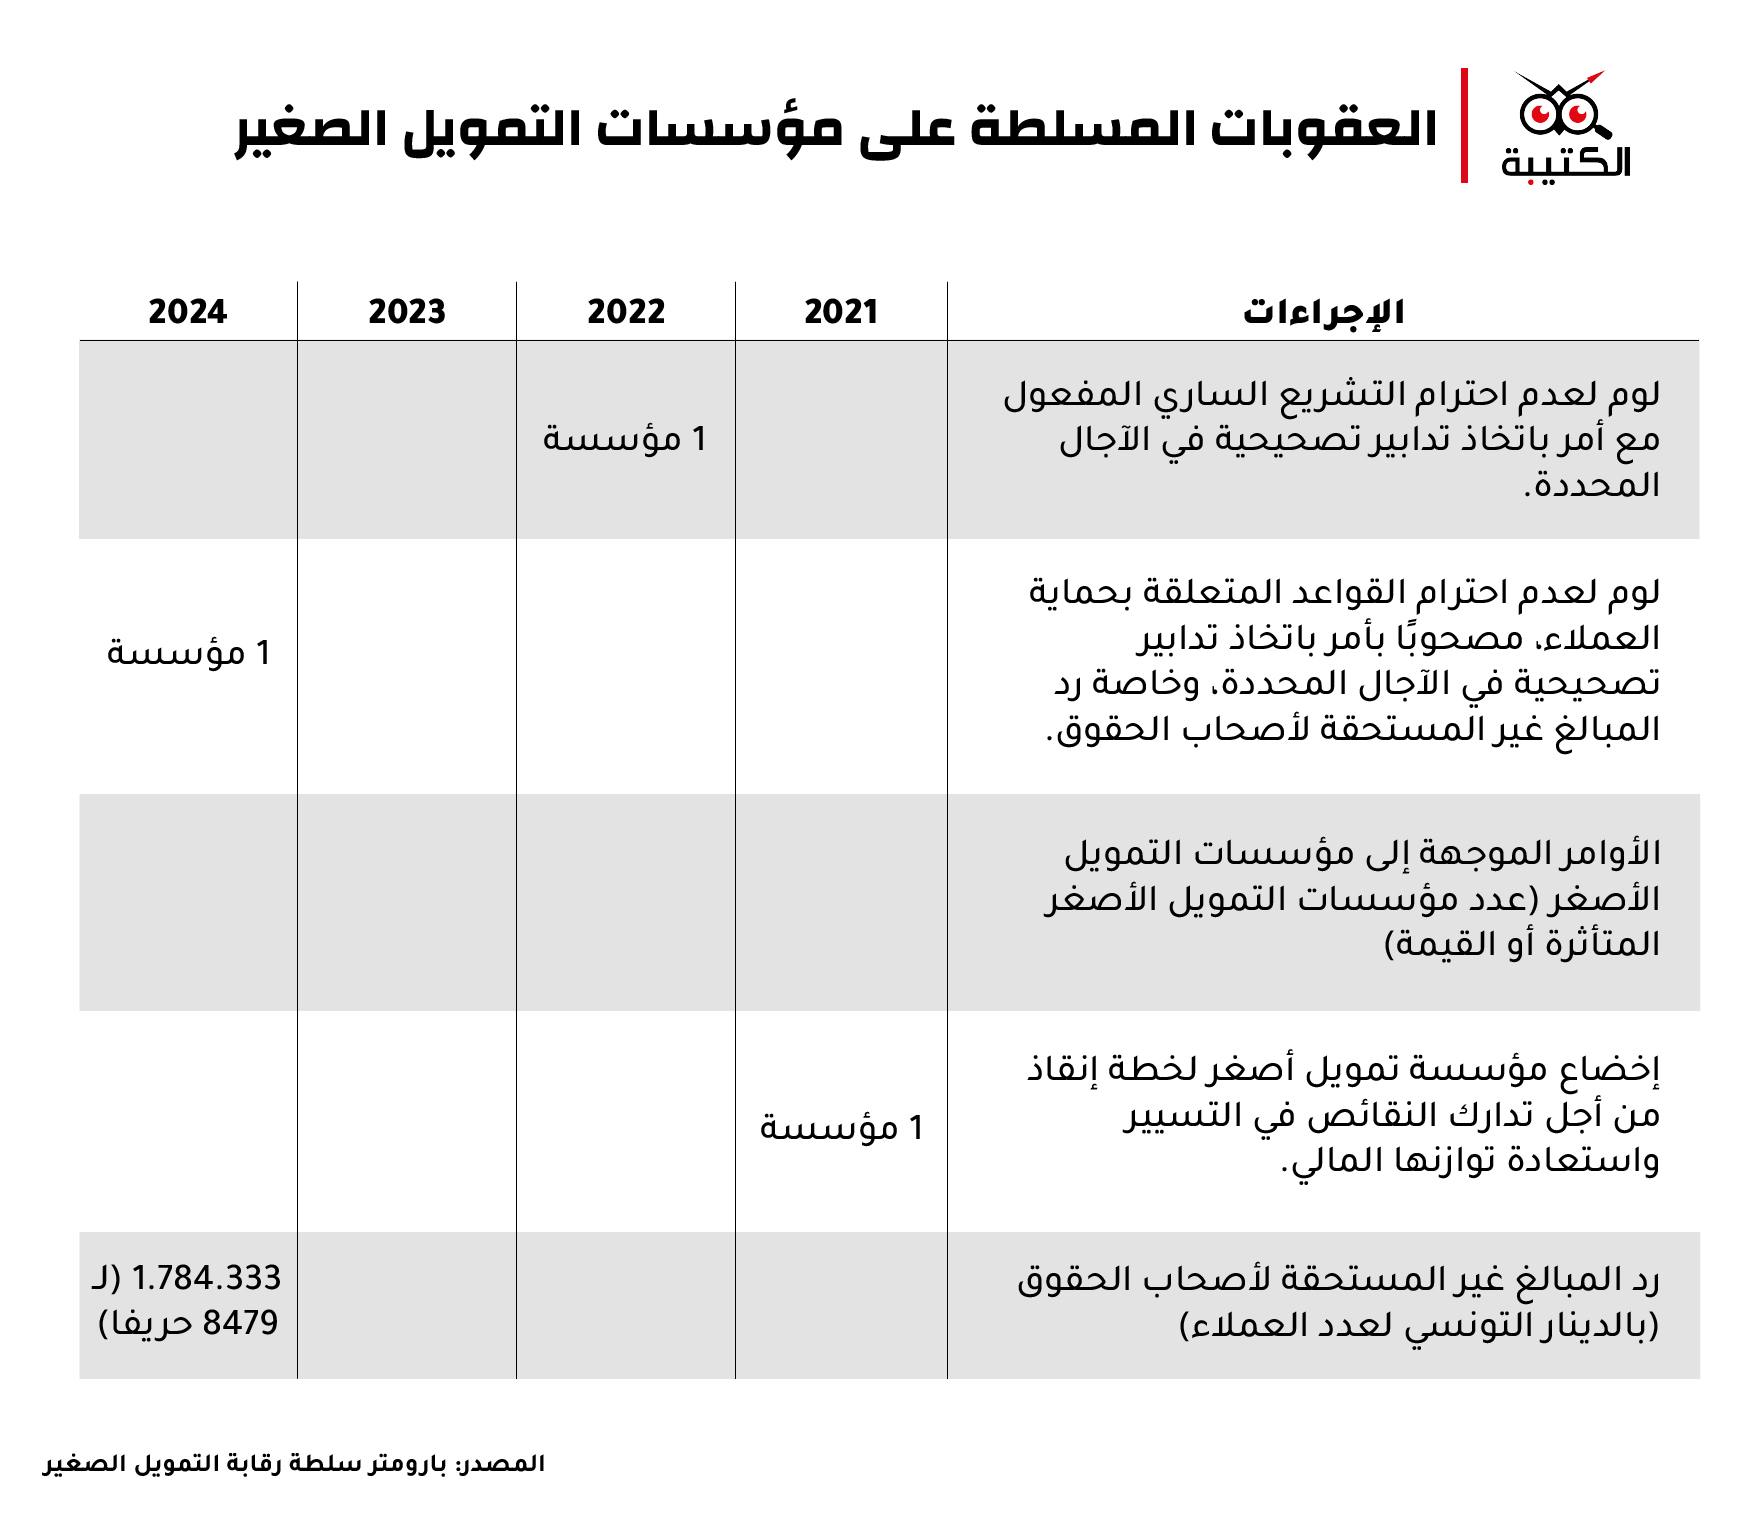
ما يمكن الإشارة إليه بعد الاطلاع على سجلّات سلطة رقابة التمويل الصغير أنّ الهيئة تقوم بفرض عقوبات على مؤسسات التمويل الصغير المخالفة. ففي سنة 2024، فرض مجلس إدارة سلطة رقابة التمويل الصغير، بصفته مجلسا تأديبيا، عقوبات ماليّة بلغ مجموعها 223.700 دينار مقابل 929.850 دينار سنة 2023 على مؤسسات التمويل الصغير وذلك لمخالفتها أحكام المرسوم عدد 117 لسنة 2011 المنظم لنشاطها.
هذه الأرقام والمخالفات المذكورة توفّر دليلا ملموسا على أنّ سلطة رقابة التمويل الصغير تراقب وتُعاقب مؤسسات التمويل الصغير على عدم الامتثال لبعض القواعد. ومن الملاحظ أنّ هذه المخالفات لا تتناول بشكل مباشر المخاوف الأساسية مثل نسب الفائدة المرتفعة على القروض، أو الانحراف نحو تقديم قروض استهلاكية. وهو ما يثير تساؤلًا حاسمًا حول ما إذا كان التركيز الرقابي لسلطة رقابة التمويل الصغير يتوافق بشكل كافٍ مع القضايا الأكثر إلحاحًا، أو ما إذا كانت هذه القضايا المحدّدة (الغرض من القرض، الإقراض الاستهلاكي، دوامة المديونية) أصعب في التنظيم بموجب القوانين الحالية، أو ببساطة لا تُعطى الأولوية نفسها التي تُعطى للامتثال الإداري.
علاوة على ذلك، تُظهر البيانات أنّ سلطة رقابة التمويل الصغير تلقت خلال سنة 2024 مايقارب 83 عريضة من حرفاء مؤسسات التمويل الصغير، تعلّقت بإشكاليات واجهوها في تعاملهم مع هذه المؤسسات.
وأوضح التقرير أنّ السلطة تدخّلت لمعالجة هذه الشكاوى عبر مراسلة المؤسسات المعنية لطلب الإيضاحات اللازمة حول كل عريضة، وإجراء عمليات استقصاء ميدانية والدعوة إلى إيجاد حلول عادلة ومنصفة إلى جانب إعلام أصحاب الشكاوى بمآلات ملفاتهم. وقد مكّنت عملية معالجة هذه العرائض من رصد عدة تجاوزات ارتكبتها بعض مؤسسات التمويل الصغير ما دفع الهيئة إلى مطالبة المؤسسات المعنية بتسوية الوضعيات القائمة وجبر الأضرار اللاحقة بالحرفاء المتضررين.
كما كشف التقرير عن تكرّر المخالفات من قبل إحدى مؤسسات التمويل الصغير، الأمر الذي استوجب إحالتها على مجلس إدارة سلطة الرقابة خلال جلسة تأديبية، وقد أسفرت عن تسليط عقوبة مالية وعقوبة إدارية تمثلت في توجيه توبيخ رسمي لها بسبب مخالفتها للأحكام المتعلقة بحماية الحرفاء، مع إلزامها باتخاذ تدابير تصحيحية في آجال محددة، خصوصا المتمثلة في إرجاع المبالغ المتحصّل عليها دون وجه حق لفائدة 8479 حريفًا، بقيمة جملية بلغت 1784.3 مليون دينار تونسي.
وخلص نفس التقرير إلى أنّ أعوان الهيئة تولّوا خلال سنة 2024 مراقبة القوائم المالية والتقارير الدورية المرسلة من قبل مؤسسات التمويل الصغير، وذلك طبقًا لمقتضيات قرار وزير المالية المؤرخ في 23 ديسمبر 2016 والمتعلق بضبط قواعد ومعايير التصرف والشفافية المالية في القطاع.
وفي ما يخص جمعيات القروض الصغيرة التي لم تمتثل بعدُ لأحكام المرسوم عدد 117 لسنة 2011 المؤرخ في 5 نوفمبر 2011 والمنظم لنشاط مؤسسات التمويل الصغير، واصل مراقبو الهيئة خلال سنة 2024 تدقيق القوائم المالية وتقارير مراقبي الحسابات الخاصة بسنتي 2023 و2024، إلى غاية 31 جويلية 2025.
وإلى حدود ذلك التاريخ ، لم ترسل سوى 64 جمعية قوائمها المالية لسنة 2023 و تقارير مراقبي حساباتها المالية، في حين تخلفت 215 جمعية عن الإرسال من بينها 131 جمعية ناشطة. أما بخصوص سنة 2024 فلم تتجاوز الجمعيات الناشطة التي أرسلت تقاريرها 5 جمعيات فقط مقابل 274 جمعية لم ترسل وثائقها من بينها 189 جمعية ناشطة.
وبذلك بلغت نسبة الجمعيات الناشطة التي لم تقدم قوائمها المالية أو تقارير مراقبي الحسابات إلى حدود 31 جويلية 2025 حوالي 67.5% بالنسبة لسنة 2023 لترتفع بشكل حاد إلى 97.4% بالنسبة لسنة 2024.
وكشفت عمليات الرقابة على الوثائق وخاصة تقارير مراقبي الحسابات عن سلسلة واسعة من الإخلالات في التصرف المالي والمحاسبي لدى عدد من جمعيات القروض الصغيرة من بينها عدم إرسال القوائم المالية أو تقارير مراقبي الحسابات إلى الهيئة. إضافة إلى عدم احترام المعايير المحاسبية الخاصة بالتمويل الصغير، خصوصًا في ما يتعلق بتقييد العمليات المرتبطة بمحفظة القروض، وتكوين المدخرات، وتسجيل المداخيل.
وأشار التقرير إلى وجود فروقات غير مبررة بين التمويلات المسندة من البنك التونسي للتضامن والقروض المسندة فعليا للحرفاء. إضافة إلى استعمال تطبيقات إعلامية غير مرتبطة آليا بالبنك التونسي للتضامن ولا تُمكّن من استخراج مؤشرات ذات دلالة. كما تمّ تسجيل فروقات بين الأرصدة المحاسبية والكشوفات البنكية، وإخلالات في التصرف في الخزينة.
وتبيّن وجود حسابات عالقة وأخرى تتضمن مبالغ دون مؤيدات محاسبية، أو لم يتمكن مراقبو الحسابات من تبرير القيود المتعلقة بها. إضافة إلى عدم تمكين مراقبي الحسابات من التثبت من صحة المعطيات الواردة في تقارير الهيئات المديرة.
وقد لا تعتبر المشاكل التي يواجهها الحرفاء -على الرغم من تأثيرها- دائما “مخالفات” واضحة بموجب الإطار القانوني التنظيمي الحالي، ما يجعل الحرفاء يمتنعون عن تقديم الشكاوى ويخافون من حرمانهم من الحصول على قروض مرّات أخرى، ذلك أنّ سكوتهم لا يعكس بالضرورة واقعًا مستقرّا، إذ يختار الكثير منهم الصمت وتدبّر الأمر بأنفسهم، والرضوخ لوساطات القروض أو دوّامة إعادة الاقتراض و هذا ما لمسناه في شهادات من حاورتهم الكتيبة من ضحايا هذه المنظومة.
في هذا السياق، يقول عضو منظمة “الرت”، حسام سعد، إنّ الرقابة من قبل سلطة رقابة التمويل الصغير موجودة لكنّها تبقى غير كافية لردع التجاوزات المتكررة، مضيفا أنّ العقوبات الحاليّة لا تحقّق الردع المطلوب، كما أنّ بعض الشركات تلجأ إلى أساليب استخلاص قاسية تشمل التهديد والهرسلة، ممّا يزيد من معاناة المقترضين.
ويبيّن سعد أنّه رغم هذه الظروف الصعبة، يستمرّ الإقبال على القروض الصغرى بسبب تدهور القدرة الشرائية وارتفاع الأسعار، فضلا عن أنّ أكثر من 60% من المواطنين غير قادرين على الوصول إلى التمويل البنكي التقليدي.
ماذا عن الحل؟
يؤكّد عضو منظمة “الرت”، حسام سعد، على ضرورة تكثيف الرقابة ومتابعة أداء مؤسسات التمويل الصغير من قِبل الجهات المعنية، مع ضرورة مراجعة نظام العقوبات لتصبح أكثر ردعًا وفاعلية ، مشيرا إلى أهمية مراجعة نسب الفائدة لتتناسب مع نسبة المخاطر الحقيقية وقدرة المستفيدين على خلاص القروض، خاصّةً أنّ نسبة المخاطر الفعليّة منخفضة ولا تبرّر الفوائد المرتفعة التي تفرضها بعض المؤسسات.
ويشدّد حسام سعد في حديثه على “ضرورة تنويع العرض المالي في السوق لتفادي احتكار البنوك أو الشركات الكبرى، وضمان توفير حلول تمويلية تلبي حاجيات الفئات الهشة دون استغلال”. ويدعو كذلك إلى تعزيز الدعم والمرافقة الفنية للمستفيدين، خصوصًا للمبادرين الصغار، لضمان نجاح مشاريعهم وتحقيق أهداف التمويل الصغير في التنمية الاقتصادية.
ويؤكد سعد على أنّ القطاع يجب أن يحافظ على دوره الاجتماعي والاقتصادي الحقيقي، وألّا يتحوّل إلى أداة لحلّ أزمات الاستهلاك والتداين المستمر فقط، وأنّه من الضروري التمييز بين نوعية الخدمات والقروض التي تقدمها مؤسسات التمويل الصغير وتلك التي تقدمها البنوك. ويعتبر أنّ التمويل الصغير يمكن أن يكون أداة فعالة للتمكين الاقتصادي والاجتماعي إذا ما تمّ تفعيله بشكل منظّم شفاف، وهو ما يجب أن تسعى إليه تونس في المستقبل القريب.
من جانبه، يؤكّد الباحث جلال التليلي لموقع الكتيبة أنّ التمكين الاقتصادي يجب أن يُعتبر حقًا كونيا مثل التعليم والصحة، وأنّ الدولة ملزمة بتوفير أُطر تضمن كرامة المواطن وحقه في دخل كريم، موضّحا أنّ التمكين لا يقتصر على الجانب المالي فقط، بل يجب أن يشمل الجوانب الاجتماعية والنفسية والاتصالية، ليصبح التمويل الصغير أداة حقيقية لإدماج الفقراء في المجتمع والسوق المالية.
ويشدّد التليلي على ضرورة تشديد الرقابة على المؤسسات المالية وتحقيق توازن عادل بين نسب الفائدة وأرباح هذه المؤسسات. ويرى أنّ القطاع العامّ يجب أن يكون جزءًا فاعلاً من المنظومة عبر إنشاء مؤسسات عمومية تقدّم قروضا صغرى بشروط ميسّرة وخدمات ذات جودة، مثل تحوّل البريد التونسي إلى بنك بريدي يمنح قروضًا بفوائد أقلّ ويرافق المستفيدين لتحقيق استفادة حقيقية”.
قطاع التمويل الصغير قطاع مربح جدّا وفيه العديد من التجاوزات وبما أنّ الدولة تتحدّث عن مكافحة الفساد إذا فلتبدأ بهذه المؤسسات و تشّدد الرقابة عليها.
الباحث في علم الاجتماع جلال التليلي
ويؤكّد المصدر ذاته على أهمية اعتماد مقاربة شاملة تجمع بين التمكين الاجتماعي والنفسي والاتصالي والمالي للتمويل الصغير، بحيث يشكّل أداة فعّالة لإدماج الفقراء في المجتمع وضمان مشاركتهم الاقتصادية.
ويقول التليلي “نعلم جيّدا أنّ تحقيق الربح يظلّ الهدف الأساسي لمؤسسات التمويل الصغير، لكن لا مانع في أن يترافق هذا الربح بمسؤولية اجتماعية حقيقية تساند الفئات الهشة على تحسين أوضاعها والخروج من دائرة التهميش والعجز، ليتمكّن القطاع من أداء دوره الفعلي في التنمية المستدامة”.
جدير بالتنويه أنه في محاولة لمعالجة المشاكل المتراكمة في قطاع التمويل الصغير وتعزيز الإدماج المالي والاقتصادي للفئات الهشة، إقترح مشروع قانون المالية لسنة 2025 إحداث خطّ تمويل خاصّ بدعم هذه الفئات محدودة الدخل عبر اعتمادات مالية تصل إلى 20 مليون دينار. ونصّ المشروع على تخصيص قروض دون فوائد ولا تمويل ذاتي، لا تتجاوز قيمتها 10 آلاف دينار للقرض الواحد، وتُمنح لمدة تصل إلى 6 سنوات مع سنة إمهال، وتُدار هذه الاعتمادات من قبل البنك التونسي للتضامن بالتنسيق مع وزارتي المالية والتشغيل.
وفي نفس السياق، تمّ بتاريخ 27 ديسمبر 2025 إصدار القانون المتعلّق بالتمويل الصغير والمتعلّق بتسقيف نسبة الفائدة
اذ يُخضع القرار “قروض التمويل الصغير” إلى سقف أقصى لنسبة الفائدة على غرار القروض البنكية ويمثّل هذا القانون من الناحية النظرية بحسب عديد الخبراء، خطوة مهمة لحماية المستفيدين من الفائدة المفرطة وإدماج القطاع ضمن منطق الرقابة البنكية، مع وجود آليات واضحة لمنع الفائدة المشطّة وتعديل التسعيرة عند الحاجة. لكنّ التطبيق العملي يبقى معطّلا إذ يعتمد على صدور بقية النصوص الترتيبية وتدخّل سلطة رقابة التمويل الصغير في متابعة الالتزام بالسقف القانوني. كما أنّ تخصيص 8% من التمويلات للمؤسسات الصغرى والمتوسطة ما زال مجرد نص قانوني لم يترجم إلى واقع ملموس.
وتعكس هذه الفجوة بين النصوص النظرية والتنفيذ على أرض الواقع، تواصل تحديات القطاع في حماية الفئات الأكثر هشاشة وضمان استدامة التمويل الصغير، وتطرح تساؤلات جدية حول قدرة السياسات الرسمية على تحويل القانون من مجرد حبر على ورق إلى أداة فعالة للتغيير الاقتصادي.
تجدر الاشارة إلى أن موقع الكتيبة كان قد حاول التواصل مع سلطة رقابة التمويل الصغير لتنظيم لقاء صحفي، إلّا أنّه لم يتلق أي تجاوب. كما تعهدت شركة "اندا تمويل" بالردّ على بعض الأسئلة المتعلقة بالتحقيق، لكنّها لم تف بذلك حتى ساعة كتابة هذه السطور.
تجدر الاشارة إلى أن موقع الكتيبة كان قد حاول التواصل مع سلطة رقابة التمويل الصغير لتنظيم لقاء صحفي، إلّا أنّه لم يتلق أي تجاوب. كما تعهدت شركة "اندا تمويل" بالردّ على بعض الأسئلة المتعلقة بالتحقيق، لكنّها لم تف بذلك حتى ساعة كتابة هذه السطور.
الكاتب : سماح غرسلي
صحفية إستقصائية و مدرّبة صحافة بيانات


الكاتب : سماح غرسلي
صحفية إستقصائية و مدرّبة صحافة بيانات
